Le mois d’août a été dominé par la politique de taux. Des données plus modérées sur l’emploi et l’inflation ont d’abord réduit les anticipations d’une hausse de taux de la Fed, mais le message restrictif délivré par le président Warsh à Jackson Hole et la hausse des prix du pétrole après les frappes américaines sur des cibles iraniennes ont remis les hausses de taux à l’ordre du jour pour septembre, et le S&P 500 comme le Nasdaq ont cédé du terrain durant la seconde moitié du mois.
Les actifs numériques ont malgré tout porté la performance. Le bitcoin a bondi de 22 % lors de sa meilleure semaine, porté par l’élan retrouvé autour du Clarity Act et par un projet de cadre de la SEC pour les levées de capitaux des émetteurs de cryptoactifs, dépassant 81'000 dollars avant de se stabiliser autour de 77'700 dollars, tandis que l’ether est passé d’environ 1'880 à 2'420 dollars et que Solana s’est de nouveau négocié au-dessus de 100 dollars. Les actions du secteur crypto ont accompagné le mouvement, Coinbase et Robinhood affichant des gains hebdomadaires à deux chiffres, et le thème des centres de données pour l’IA a continué de revaloriser le groupe des mineurs, même si les valeurs quantiques et de longue duration, sensibles aux taux, sont restées en retrait.
Fait notable, ce rebond s’est produit sans changement de régime de volatilité: la volatilité réalisée à 30 jours du bitcoin est passée sous celle du Nasdaq en août, une configuration que nous interprétons comme la construction d’une base solide.
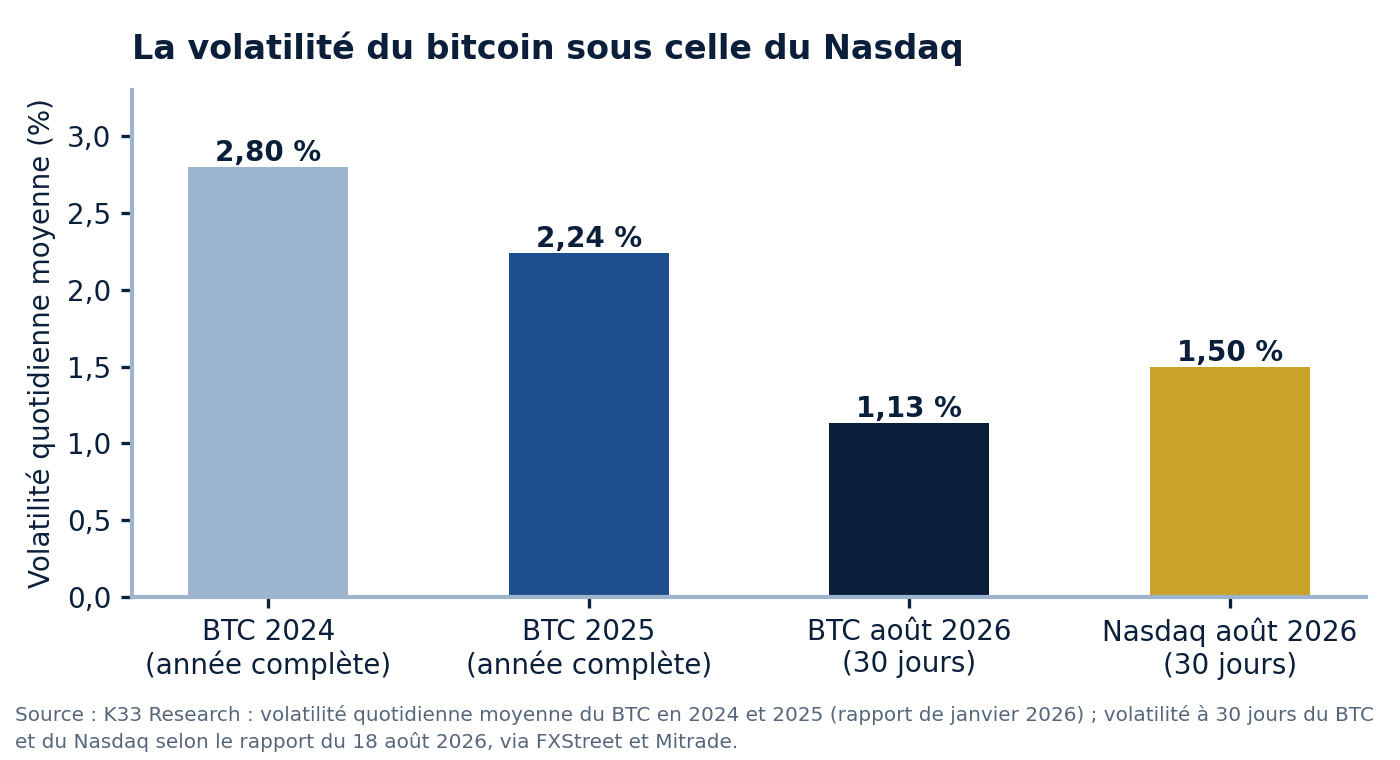
La volatilité réalisée du bitcoin s’est comprimée sous celle du Nasdaq, après son année la moins volatile jamais enregistrée.
Vision de marché et perspectives
À l’approche des derniers mois de l’année, nous résumons ainsi nos perspectives:
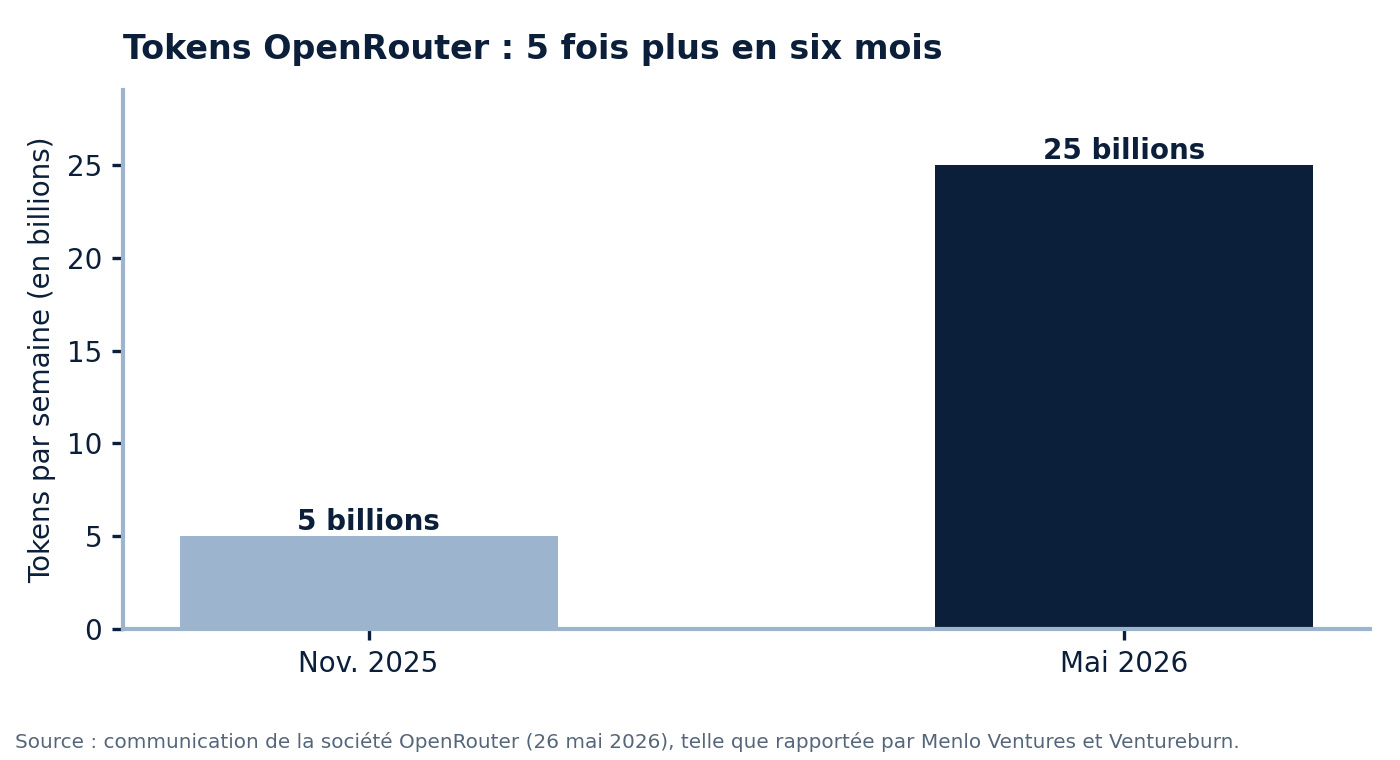
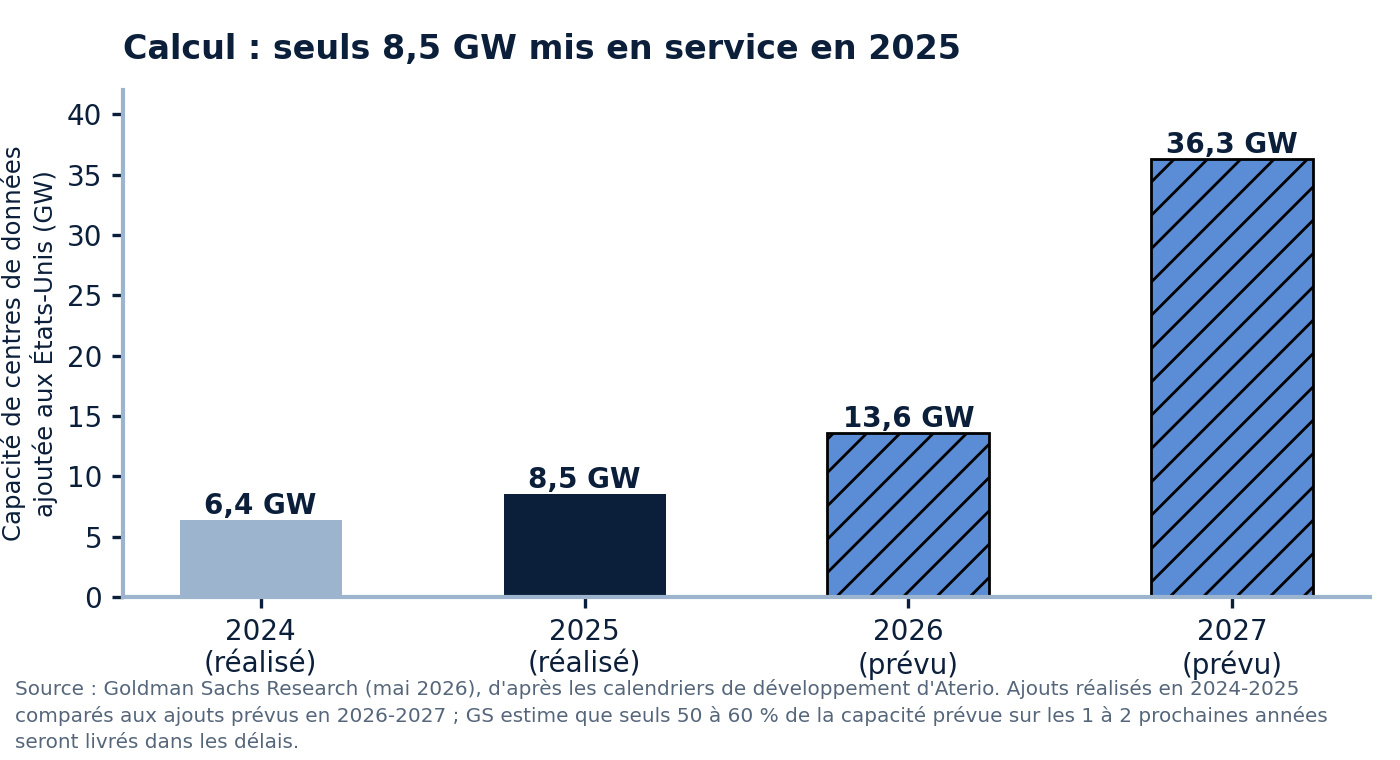
- La demande de tokens d’IA est exponentielle et la rotation des marges profite aux fournisseurs de capacité de calcul. Le volume hebdomadaire d’OpenRouter a atteint 25 billions de tokens en mai, soit cinq fois le niveau observé six mois plus tôt, les agents consommant désormais environ cinq fois plus que les humains, et les dépenses cloud consacrées à l’IA générative ont été multipliées par 15 à 20 dans toutes les cohortes de clients en 18 mois. Pourtant, les laboratoires de pointe manquent régulièrement leurs propres objectifs de marge, les coûts d’inférence dépassant leurs prévisions, alors que seuls 8,5 GW de capacité de centres de données ont réellement été mis en service aux Etats-Unis en 2025, contre 36,3 GW programmés pour 2027. La demande se cumule en quelques mois, l’offre en plusieurs années. Les tokens circulent librement d’un modèle à l’autre; chaque token requiert toujours la même puissance de calcul. Nous anticipons un basculement de la création de valeur vers les fournisseurs de capacité de calcul, et nous sommes positionnés sur le segment des infrastructures de calcul.
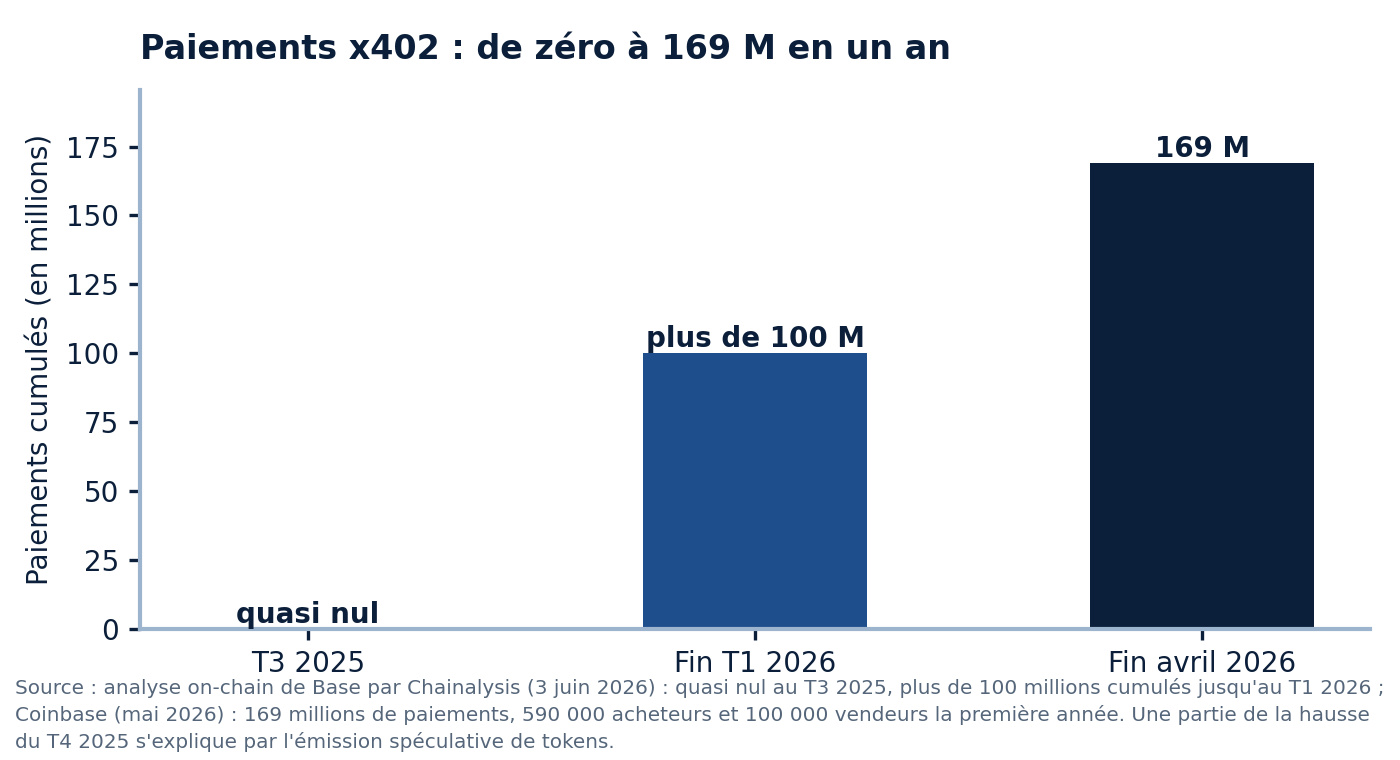
- Les agents autonomes effectueront leurs transactions sur les rails crypto, et c’est sur les actifs tokenisés qu’ils négocieront. Les agents doivent régler des données, des API et de la puissance de calcul pour des montants trop faibles pour de nombreux réseaux traditionnels; le protocole x402 de Coinbase a traité 169 millions de paiements en stablecoins au cours de sa première année et il est désormais pris en charge nativement au sein des agents AWS Bedrock. En parallèle, les échanges d’actifs tokenisés progressent plus vite que la base d’actifs elle-même: le volume d’actions tokenisées du seul premier trimestre 2026 a dépassé celui de l’ensemble du second semestre 2025, et les contrats perpétuels sur RWA ont représenté 525 milliards de dollars au premier trimestre, contre 313 milliards de dollars sur toute l’année 2025. Des agents qui transigent et des marchés qui ne ferment jamais démultiplient les volumes échangés, et chaque transaction se règle au travers des infrastructures de négociation, de conservation et de stablecoins que nous détenons.
- La volatilité des actifs numériques indique un creux de cycle. La compression de la volatilité du bitcoin, des niveaux de levier et de participation au plus bas depuis plusieurs années et l’absorption répétée des ventes sur les niveaux de support correspondent, selon nous, à la formation d’une base, et VanEck recense 8 signaux de capitulation déclenchés sur 12, avec un creux de cycle probablement atteint en juin. Nous ne cherchons pas à anticiper les points de retournement du marché, mais nous considérons les niveaux actuels (et légèrement inférieurs) comme le plancher de ce cycle; nous maintenons donc nos positions cœur et encaissons des primes d’options en attendant.