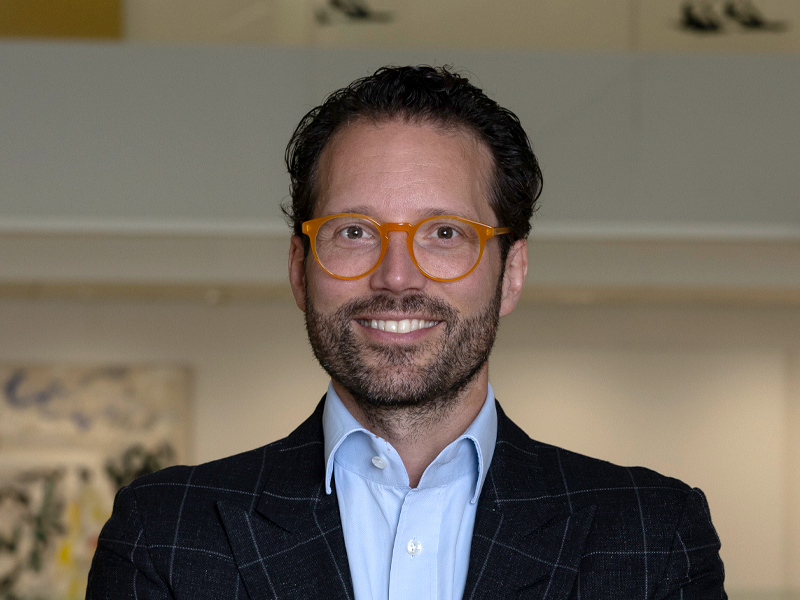
Le groupe Syz célèbre ses 30 ans cette année. Créé par Eric Syz, Alfredo Piacentini et Paolo Luban en 1996, il gère actuellement 27,9 milliards de francs (2025). La nomination de Nicolas Syz au poste de CEO de la banque en début d’année apporte «un nouvel élan», selon Eric Syz. Quels sont les objectifs et les convictions du nouveau CEO? Nicolas Syz répond aux questions d’Allnews:
En 30 ans, comment a évolué le rôle de la famille dans la gestion de l’entreprise?
Mon père, Eric Syz, a cofondé l’entreprise en 1996. Depuis, le rôle de la famille a évolué: elle demeure l’actionnaire principal et le garant de nos valeurs, tout en confiant la gestion opérationnelle à des équipes de talent. Mon rôle est celui de l’entrepreneur qui indique la direction, la vision et la stratégie pour construire une nouvelle offre et un positionnement différent de celui des débuts.
Au fil des années, mon père a progressivement renforcé la gouvernance du groupe, ses instances dirigeantes et la rigueur de ses processus. L’ensemble en a beaucoup gagné: ce cadre permet de s’en tenir à des règles, plutôt qu’à une gestion personnelle et émotionnelle. Lorsque je suis arrivé en 2017, ce cadre était déjà en place et tout au long de mon parcours, la gouvernance est toujours restée précise et claire. C’est la meilleure façon de protéger les entités, le groupe, ses collaborateurs et ses clients.
Ce rôle de la famille se retrouve aussi dans l’actionnariat. En tant qu’actionnaire, la famille peut assurer la continuité du groupe et l’investissement sur le long terme. Nous n’avons pas une approche à court terme qui se limite souvent à un exercice d’économies de coûts. Nous voulons investir pour le long terme afin de mieux servir les clients, d’offrir aux employés une place de travail qui permette de viser l’excellence. Mais cela prend du temps.
Quelle est l’identité de Syz par rapport aux autres établissements de la place également liés à une famille? Est-ce l’aspect entrepreneurial?
Le côté entrepreneurial fait partie de l’ADN familial. Avant mon père, notre famille était active dans le textile, et elle compte même parmi les fondateurs du Credit Suisse et de Zurich Assurances. Nous nous inscrivons dans une longue tradition d’entrepreneurs. Eric a instillé cette culture d’entreprise, celle qui implique de ne jamais accepter le statu quo, de challenger et de toujours se demander quels sont les besoins du client. C’est de cette manière qu’il a créé le groupe et présenté une offre différente.
L’aspect entrepreneurial nous amène toujours à nous poser ces questions et à faire face à nos responsabilités. Nous sommes indépendants, mais cette indépendance n’a de sens que si le client la vit concrètement, à travers des décisions rapides et des interlocuteurs accessibles, de la famille à la direction, jusqu’aux experts. Le client qui s’adresse à nous, nous confie une responsabilité et il m’appartient de l’assumer. Nos collaborateurs doivent eux aussi se sentir responsables.
«Notre priorité est une croissance rentable, et non la croissance des actifs pour elle-même.»
Quelles ont été les 2 principales décisions prises au cours des 30 ans du groupe?
L’une d’elles a été de préserver notre ADN tout en restant fidèles à nos origines. Cet esprit entrepreneurial nous a permis d’innover et de rester agiles pour adapter notre manière de servir le client.
Une autre a été de mener le changement. Nous voulons évoluer et nous moderniser. Depuis dix ans, nous avons engagé une profonde transformation culturelle pour nous rapprocher de notre clientèle et de ses besoins, alors que nous étions auparavant surtout centrés sur l’excellence de nos produits. Nous voulons être du même côté de la table que le client.
Est-ce que la principale décision d’une banque n’est pas celle qui permet d’éviter les crises et les troubles, ainsi que le laisse supposer l’histoire récente?
C’est un point clé, mais l’essentiel n’est pas d’éviter la crise, c’est de savoir y réagir. On ne peut pas toujours l’éviter ; on peut en revanche préparer l’organisation à faire le bon diagnostic, à se relever et à en sortir plus forte. A mon fils de 10 ans, j’ai expliqué que tôt ou tard il fera une chute, mais l’essentiel sera d’apprendre, de se relever et de de continuer. Grâce à notre culture d’entreprise, nous avons toujours eu la capacité d’évoluer, de nous améliorer et d’avancer.
Quelle a été la pire crise de Syz?
La crise de 2008-2009 en est un bon exemple. Les hedge funds que nous avions sélectionnés ont très bien traversé la période, sans année négative, mais le secteur dans son ensemble a perdu la confiance des investisseurs pendant dix ans. Nous, nous avons maintenu le cap: cela fait trente ans que nous travaillons avec la plupart de ces gérants, et la relation de long terme a fait la différence.
Que sont devenus les hedge funds dans votre organisation?
Les hedge funds sont de retour au sein de la banque, après quelques années chez Syz Capital. Nous avons décidé de nous recentrer: Syz Capital se concentre désormais sur le private equity et sur les co-investissements dans les fonds que nous sélectionnons, et les hedge funds retrouvent leur place d’origine, dans la banque. Ils restent un élément clé de l’offre d’investissement proposée à nos clients.
L’industrie a beaucoup évolué en trente ans. À l’origine, les investisseurs voulaient accéder aux gérants stars, ce qui a attiré de nombreux nouveaux acteurs dans les années 2000. Nous avons, dès le départ, sélectionné nos gérants selon un processus d’investissement rigoureux. Aujourd’hui, les hedge funds apportent une vraie diversification dans un portefeuille discrétionnaire, à travers différents styles (macro, long/short), et permettent de limiter la volatilité et d’atténuer l’effet de certains cycles erratiques. Ils ont retrouvé un rôle très pertinent dans la construction de portefeuille.
La clé réside dans l’accès aux meilleurs gérants, qui n’ont pas besoin de capitaux supplémentaires. Mon père a bâti ces relations pendant plus de quarante ans, et c’est notre fidélité qui nous donne cet accès privilégié. Nous gérons aujourd’hui environ 1,5 milliard de francs dans cette classe d’actifs.
Quelles sont vos ambitions avec Syz Capital dans le private equity?
L’objectif est de focaliser l’équipe pour réaliser des investissements en direct et des co-investissements. Notre singularité réside dans nos convictions et dans le fait que les clients investissent avec nous dans chaque investissement direct. Nous disposons d’un véhicule familial à cet effet. Cet alignement d’intérêts est crucial. Nous sommes personnellement convaincus que ce produit offrira de la diversification et de la performance.
Dans la banque privée, depuis votre reprise de l’entité de la Royal Bank of Canada, les acquisitions contribuent grandement à la taille des actifs. Quelle est votre approche à cet égard?
Mon objectif est d’assurer une croissance organique, parce que c’est celle que nous maîtrisons. Les équipes en place incarnent la valeur ajoutée que recherche le client, et l’an dernier, nous avons mis en place une organisation solide et structurée pour soutenir nos équipes du Front Office.
Nous avons beaucoup appris de nos acquisitions. La taille est un facteur de croissance, mais une acquisition déstabilise profondément une organisation, et nous devons veiller à préserver notre culture lors de telles transactions. Je reste ouvert et très attentif aux mouvements de la place, mais la patience et la rigueur sont essentielles pour garantir un alignement en termes de stratégie, de marchés et de culture d’entreprise. Il ne faut pas ajouter de complexité à notre métier. Face à une acquisition, nos critères doivent être exigeants, afin que la valeur ajoutée soit réelle.
Plusieurs établissements souffrent et pourraient être des cibles à un bon prix, non?
Intégrer une autre société demande beaucoup d’énergie, et il ne faut pas sous-estimer la complexité et la disruption culturelle qu’elle entraîne. Quand une organisation est bien positionnée et croît de façon significative, mieux vaut la nourrir que risquer de la ralentir en mobilisant ses forces pour une intégration.
«Notre modèle allie la solidité de la tradition bancaire privée suisse et l’agilité d’une boutique.»
Une acquisition peut aussi améliorer la rentabilité. Quelle est votre rentabilité en termes de Coût/Revenu, de marges ou de rendement des fonds propres?
Notre rentabilité est solide, et nous la pilotons avec discipline. Notre priorité est une croissance rentable, et non la croissance des actifs pour elle-même. Nous visons aussi une plus grande efficience dans la manière de servir nos clients. L’an dernier, nous avons investi pour recruter et réorganiser une partie du front office: ces investissements pèsent sur certains ratios à court terme, mais ils nous positionnent mieux pour l’avenir. Une famille a la capacité de les consentir dans une perspective de long terme.
Quelle est votre politique de transparence en termes de résultats?
Nous publions des chiffres au niveau du groupe et nous nous focalisons sur une croissance profitable qui nous permet d’innover et de continuer à investir dans la technologie, les ressources humaines ou les services.
En termes de taille, n’êtes-vous pas dans le bas de la fourchette des banques privées?
Nous sommes une banque boutique, et c’est un choix assumé. La taille est un facteur de croissance, mais ce n’est pas notre critère de réussite. Notre modèle allie la solidité de la tradition bancaire privée suisse et l’agilité d’une boutique. Il nous permet de proposer des solutions sur mesure, des sources de rendement décorrélées et un accès anticipé à des investissements innovants, portés par notre esprit entrepreneurial. Notre indépendance nous permet d’offrir cela.
Cela ne nous empêche pas d’avoir de l’ambition. Notre objectif est d’accroître nos actifs sous gestion d’environ 50% sur cinq ans, avec une croissance rentable et organique, que nous maîtrisons, plutôt qu’une course à la taille pour elle-même.
Concernant l’innovation, à l’ère de l’IA, quels thèmes innovants vont modifier Syz?
L’IA aide déjà, et aidera de plus en plus, nos banquiers à se concentrer sur le travail à valeur ajoutée: le contact direct avec le client, que ce soit lors d’un appel ou à travers une expérience client plus riche. Cette valeur ajoutée naît de l’interprétation, de l’expérience et du jugement d’un banquier qui vous connaît, vous, votre famille et votre profil de risque. On va bien au-delà de l’analyse des données.
Nous devons encadrer cette innovation et mettre en place une gouvernance pour qu’elle soit bien utilisée. C’est l’un des leviers qui nous permettront de croître davantage.
Quels sont vos effectifs totaux et pour la banque aujourd’hui, il y a 5 ans et quelles seront-ils dans 5 ans?
Nous sommes aujourd’hui un peu plus de 240 collaborateurs à la banque, soit moins qu’il y a cinq ans. Cette évolution reflète notre gain d’efficience. À horizon cinq ans, nous prévoyons des effectifs proches de ceux d’aujourd’hui, tout en étant en mesure d’accompagner 20 à 30% d’actifs en plus. La croissance des actifs ne doit pas se traduire mécaniquement par celle des effectifs: la technologie nous donne la capacité d’avancer, et nous réinvestissons dans les métiers à forte valeur ajoutée.
Comment la composition des ressources évoluera-t-elle?
La clé se situera dans l’investissement en relations humaines. Notre métier est fonction de la confiance et des relations humaines. Or, l’établissement de cette confiance suppose aussi de l’expérience et de la formation, des qualités qui s’acquièrent notamment avec le temps. Cela ne signifie pas que nous n’aurons que des banquiers seniors. Au contraire, la mixité générationnelle constitue un véritable atout, particulièrement dans le contexte actuel.
Nous vivons une période de transition générationnelle, marquée par des transmissions de patrimoine qui seront considérables ces prochaines années. Pour accompagner au mieux cette évolution, il est essentiel que nos clients se sentent compris et entendus. En tant qu’entreprise, nous devons réunir des professionnels capables d’accompagner aussi bien les jeunes entrepreneurs de 20 ans que les clients de 90 ans issus des générations précédentes. C’est un équilibre que nous sommes parvenus à trouver et que nous entendons préserver.
L’investisseur demande de plus en plus que l’IA le conseille dans le choix des placements et des titres. Il obtient une analyse toujours plus pointue et informée. Quand le banquier sera-t-il menacé par un robot super intelligent ou un «Tesla-banker»?
C’est un constat correct, mais la question est celle de la responsabilité en cas d’accident. Une partie de la clientèle demandera sans doute à l’agent son opinion avant d’investir. Mais qui interprète, accompagne et apporte le recul de l’expérience, de la connaissance acquise au fil des crises et de la compréhension de sa situation personnelle? C’est là qu’intervient la responsabilité du banquier. Une partie de notre clientèle continuera à rechercher cette relation humaine et cet accompagnement personnalisé, précisément pour ces raisons.
En termes de catégories de clients, quelles sont les tendances?
Notre croissance repose sur une clientèle diversifiée, composée aussi bien d’entrepreneurs que de familles et de family offices. Sur le plan géographique, elle provient principalement de la Suisse, de l’Europe, notamment de Londres, ainsi que du Moyen-Orient.
Si cette dynamique est globalement équilibrée, le segment des gérants indépendants se distingue par une progression particulièrement soutenue. Nous bénéficions auprès d’eux d’une solide reconnaissance, grâce à la qualité de notre service, à notre positionnement et à l’accès que nous leur offrons à notre recherche ainsi qu’à nos solutions d’investissement «white label».
Est-ce que vous profitez du contexte géopolitique, des troubles au Moyen-Orient et en France?
Dans un monde plus instable, les familles accordent davantage d’importance à la stabilité économique, politique et monétaire. La Suisse a de vrais atouts sur ces trois dimensions. Nous pouvons accompagner ces familles où qu’elles soient et les conseiller sur les structures à mettre en place.
En termes d’investissements de votre part, êtes-vous tentés d’investir dans de nouvelles équipes d’abord à Dubaï, Singapour ou en Suisse?
Nous privilégions une croissance ciblée et maîtrisée, en recrutant les bons profils sur nos marchés prioritaires, là où nous disposons d’une expertise reconnue et pouvons construire des relations durables avec nos clients.
Après vos 7 premières années à la tête de votre établissement, quels buts aurez-vous atteint?
Mon ambition est de faire de Syz une référence incontournable de la banque privée suisse. Lorsqu’un client envisage de confier son patrimoine à un établissement en Suisse, je veux que Syz figure naturellement parmi les banques qu’il considère, grâce à la qualité de notre service, notre indépendance et notre expertise en investissement.
Pour y parvenir, nous devons nous fixer des objectifs ambitieux et mesurables. Je vise une croissance de 50% de nos actifs sous gestion sur cinq ans, en capitalisant sur la qualité de notre plateforme et la richesse de notre offre d’investissement. Mais la croissance n’est pas une fin en soi: elle doit s’accompagner d’une rentabilité durable. Notre objectif n’est pas de devenir la plus grande banque privée, mais de nous imposer comme l’une des plus pertinentes et des plus performantes pour nos clients.
En termes de produits, comment cela se traduit-il face au risque de concentration sur le Tech américaine?
Face à la concentration croissante des marchés américains sur quelques grandes valeurs technologiques, la diversification est essentielle. Lors de notre dernière analyse, nous affichions une position neutre sur les actions, tout en privilégiant le marché américain. Notre conviction reste qu’il est important de demeurer investi, mais en veillant à bien diversifier les sources de rendement et à maîtriser les risques, en fonction du profil et de la tolérance à la volatilité de chaque client.
Dans ce contexte, les marchés privés offrent des opportunités de diversification particulièrement intéressantes, avec un accès à des entreprises de qualité, actives dans des secteurs variés et moins représentés sur les marchés cotés. C’est notamment dans cette optique que nous proposons à nos clients de co-investir directement à nos côtés dans des entreprises privées. Cette approche illustre notre philosophie d’investissement: offrir des opportunités différenciantes tout en favorisant un véritable alignement d’intérêts avec nos clients.