1. Taux américains. Fin de la hausse?
Les taux américains à 10 ans sont passés de moins de 4% fin février à 5,1% au 15 octobre. Un niveau pas aberrant, selon la «règle d’or», les taux nominaux doivent avoisiner la croissance du PIB. Soit, avec une croissance réelle de 2% et une inflation proche de 3%, environ 5%. Mais cette hausse pèse sur les actifs risqués, et toute accélération serait douloureuse pour des marchés généreusement valorisés.
Alors pourquoi cette hausse?
Première raison, évidente, le déficit pharaonique de l’Etat américain. Environ 2 trillions de dollars, presque 6% du PIB. Hors crise économique, c’est du jamais vu! C’est beaucoup de dette à absorber par le marché et il est donc logique qu’il demande une rentabilité meilleure.
Seconde raison, l’économie va bien. La règle d’or mentionnée ci-dessus, et qui donne de bons résultats empiriques, donnerait des taux proches de 5%. D’ailleurs les taux réels à 10 ans sont à 2,4% actuellement, ce qui est très proche de la décennie 2000-2010, avant le QE de la Fed. Un retour proche de 5% constitue plus une normalisation qu’une exagération.
Troisième raison, plus technique, les détenteurs de dette sont de plus en plus des investisseurs de court terme («fast money») et moins des investisseurs de long terme («strong hands»). Le Japon reste stable autour de 1'000 milliards de dollars sur dix ans, tandis que la Chine est passée de plus de 1'000 à 650 milliards de dollars. A l’inverse, le Royaume-Uni est passé de 100 à 950 milliards de dollars et les Iles Caïmans de presque zéro à près de 500 milliards de dollars, deux pays dominés par les hedge funds. Un actionnariat plus volatil, qui exige des rendements plus élevés.
Notre vue: des taux proches de 5% constituent avant tout une normalisation. Si c’est le cas, l’ajustement est fait dans une très large mesure.
2. Choc pétrolier. Pourquoi l’économie résiste?
Environ 20 millions de barils transitent chaque jour par le détroit d’Hormuz, 1/5 de la consommation mondiale. La fermeture du détroit a poussé les prix pétroliers de 60 dollars le baril de Brent en début d’année à presque 120 fin mars et de nouveau fin avril, et au-dessus de 100 début octobre. Et malgré tout une économie tient bien: 2,2% prévu aux Etats-Unis, 1,0% en zone Euro.
Pourquoi l’économie tient?
D’une part, on n’a pas perdu 20 millions de b/j, même avec Hormuz fermé: environ 5 millions ont été redirigés via l’oléoduc est-ouest saoudien.
De plus, la production a augmenté ailleurs: +500'000 b/j aux Etats-Unis. Enfin, plusieurs pays, notamment la Chine, ont fortement puisé dans leurs réserves. Au total, la production mondiale est passée de 106 millions de b/j en janvier à 101 millions en juillet.
Surtout, le pétrole constitue moins une variable géostratégique. Depuis l’an 2000 le PIB mondial a plus que doublé alors que la consommation de pétrole n’a progressé «que» de 35%. L’intensité énergétique a donc beaucoup diminuée.
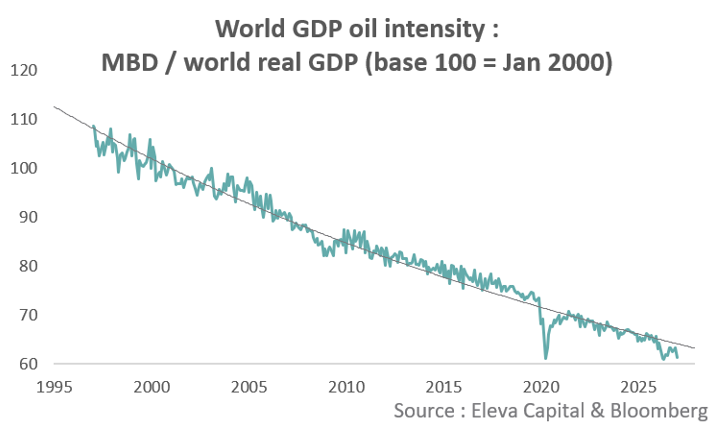
Conclusion: la hausse du pétrole freine évidement l’économie. Mais, si en 2000 un tel choc aurait certainement provoqué une récession, les dégâts sont aujourd’hui contenus. Et les prévisionnistes ont été trop agressifs sur la baisse de leurs prévisions.
3. Europe. La revanche?
Une fois de plus l’Europe est en retard. Au 15 octobre, l’Euro Stoxx gagne 6,5% depuis le début de l’année, le S&P +13,1% et le Nasdaq +18,6%.
La rengaine habituelle.
Et pourtant…. il y a de bonnes raisons de regarder l’Europe de plus près.
Revenons sur la surperformance des Etats-Unis. Nous comparons le MSCI EMU et USA qui sont construits avec des méthodologie similaires.
Depuis la sortie du Covid en 2022, l’Europe a gagné 37%, les Etats-Unis 61%. Enorme écart! Oui, mais. Cette différence est exclusivement due à la Tech. Le graphique ci-dessous montre les deux mêmes indices, mais sans la Tech. On obtient quasiment la même chose.
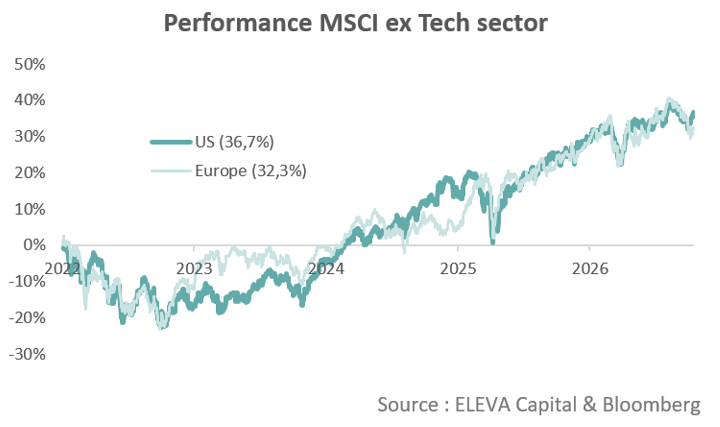
Conclusion: l’Europe souffre d’une atrophie de son secteur Tech. Si les Etats-Unis sont incontournables pour le secteur de la Tech, en dehors de la tech, l’Europe s’en tire très bien.
De plus, la dynamique des bénéfices s’est considérablement améliorée. Depuis 2020 les bénéfices par actions attendus ont progressé de presque 70% alors qu’ils avaient été quasiment stables durant la décennie précédente. En particulier, le niveau élevé des marges est pérenne: baisse du point mort, amélioration importante de certains secteurs, gains de productivités liés à l’IA, etc...
Enfin, les entreprises deviennent plus «shareholder friendly». En 2000, 14% des flux de trésoreries étaient retournés à l’actionnaire (dividende ou rachats d’actions); c‘était 32% en 2025. C’est intéressant pour l’actionnaire. C’est aussi une bonne nouvelle pour la rentabilité: les entreprises sont plus exigeantes sur l’utilisation de leur trésorerie et n’investissent que dans des projets à forte rentabilité. Une raison de plus pour penser que les marges vont rester élevées.
Communication promotionnelle rédigée le 15 octobre 2026. Le contenu de cet article ne peut être assimilé à une recommandation d’investissement, un conseil en investissement ou à une analyse financière indépendante.
L’OPCVM cité comporte des risques de perte en capital. Consultez le prospectus et le DIC avant toute éventuelle souscription.