L’essor des infrastructures d’intelligence artificielle (IA) transforme le marché du crédit. Les hyperscalers, ces grandes entreprises technologiques qui finançaient largement leurs investissements grâce à leurs flux de trésorerie, se tournent davantage vers la dette. Pour les investisseurs, comprendre qui supporte les risques de cette expansion devient essentiel.
Goldman Sachs estime que les dépenses d’investissement des hyperscalers pourraient atteindre 750 milliards de dollars en 20261. La dette financerait environ un tiers de ces dépenses, contre 27% en 20252.
Des risques répartis entre plusieurs acteurs
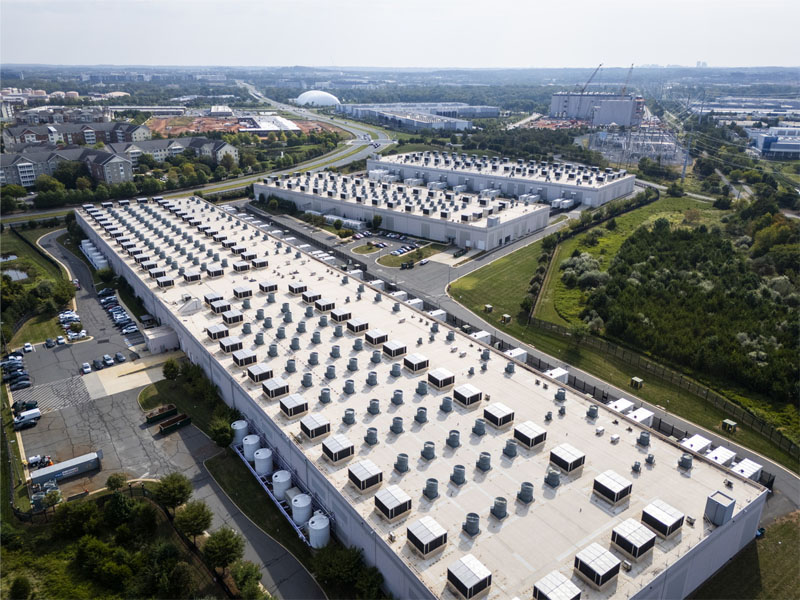
L’infrastructure physique crée sa propre chaîne d’obligations. Un projet de centre de données unique peut impliquer une entreprise technologique qui s’engage à utiliser la capacité, une autre entreprise propriétaire du site, des prêteurs qui financent sa construction et une entreprise de services aux collectivités qui investit dans l’infrastructure électrique. Les équipements peuvent également être financés séparément. Chaque participant porte une part différente du risque, tandis que des retards ou une demande plus faible peuvent affecter l’ensemble du projet.
L’accès au réseau, les coûts de l’énergie et de l’eau, les autorisations de planification et le soutien des communautés locales constituent des risques d’exécution de plus en plus importants. Même un centre de données bien financé ne peut pas générer de trésorerie tant qu’il ne sera pas opérationnel.
Quand une vague passive appelle à des choix actifs
Dans un indice d’obligations d’entreprise, le poids d’un émetteur dépend du montant de sa dette éligible en circulation, plutôt que de ses bénéfices ou de sa valeur de marché. À mesure que les hyperscalers émettent davantage d’obligations, les portefeuilles passifs peuvent donc acquérir des positions plus importantes sur ces entreprises simplement parce qu’elles ont emprunté davantage, et non parce que leurs fondamentaux de crédit ou leurs valorisations sont devenus plus favorables.
Les emprunteurs liés à l’IA ont représenté environ 40% des émissions américaines de qualité «Investment grade» assorties d’échéances de 15 ans ou plus jusqu’à présent en 20263. Les investisseurs passifs pourraient donc être exposés à la fois à une plus grande concentration des émetteurs et à une plus grande sensibilité aux taux d’intérêt à long terme, à la politique financière future et à l’économie des actifs qui pourraient changer considérablement avant l’échéance des obligations.
En comparaison, une approche active permet aux investisseurs de décider s’ils souhaitent prendre ces risques et où les prendre. Ils peuvent comparer la rémunération offerte par les émetteurs, les structures et les échéances, privilégier une obligation à échéance plus courte soutenue par la génération de trésorerie actuelle ou exiger un spread plus élevé pour compenser des décennies d’incertitude supplémentaire. La gestion active ne supprime pas les risques liés au développement de l’IA, mais elle permet aux investisseurs de choisir les risques qu’ils sont prêts à détenir plutôt que de les accepter proportionnellement au montant emprunté.
Raisons d’être optimiste
La hausse de l’emprunt ne doit pas occulter la force de la technologie ou des entreprises qui mènent son développement. L’IA représente une percée technologique majeure susceptible d’améliorer la productivité et de créer de nouvelles sources de valeur économique. Les plus grands hyperscalers entrent également dans ce cycle d’investissement avec des activités stratégiques rentables, une liquidité considérable et des notations de crédit parmi les plus solides du marché des entreprises.
Des entreprises solides, mais des fondamentaux en berne
Ces atouts n’empêchent pas la détérioration sous-jacente. Les hyperscalers s’endettent davantage alors que les dépenses d’investissement sans précédent absorbent une part croissante de leurs liquidités générées en interne. Le résultat net agrégé a continué à progresser, mais la trésorerie restante après investissement a fortement diminué. Les données actuelles suggèrent donc une pression croissante sur les indicateurs de crédit plutôt qu’un problème immédiat de solvabilité à l’échelle du secteur.
Si les rendements attendus déçoivent, les effets pourraient se propager des bilans des hyperscalers aux prêteurs, aux fournisseurs et au marché dans son ensemble.
Chez Candriam, l’analyse crédit fondamentale commence par la capacité de l’emprunteur à honorer ses obligations, plutôt que par la popularité du thème d’investissement ou sa place croissante dans un indice de référence. À mesure que le marché du crédit lié à l’IA se développe, l’accent mis sur les fondamentaux deviendra de plus en plus important pour déterminer les risques pour lesquels les investisseurs sont correctement rémunérés.
1Goldman Sachs, How AI debt is reshaping credit markets, 5 août 2026.
2ibid.
3Goldman Sachs, au 5 août 2026.
Disclaimer
La présente publication est un document marketing. Ce document est fourni uniquement à des fins d’information et d’éducation et peut contenir l’opinion de Candriam ainsi que des informations exclusives. Le présent document publicitaire ne constitue pas une offre d’achat ou de vente d’instruments financiers, ni un conseil en investissement et ne confirme aucune transaction, sauf convention contraire expresse. Les opinions et avis exprimés dans le présent document représentent exclusivement le point de vue de Candriam. Bien que Candriam sélectionne soigneusement les données et les sources utilisées, des erreurs ou omissions ne peuvent être exclues a priori. Candriam ne saurait être tenue responsable des dommages directs ou indirects résultant de l’utilisation de ce document. Les droits de propriété intellectuelle de Candriam doivent être respectés à tout moment et le contenu de ce document ne peut être reproduit sans autorisation écrite préalable.