La tendance au retrait sous forme de capital dans le deuxième pilier n’est pas un phénomène national. En Suisse alémanique, la majorité retire déjà son avoir de vieillesse sous forme de capital, alors qu’en Suisse romande, la rente reste le premier choix. Une analyse approfondie des données de l’édition 2026 de l'étude Swisscanto des caisses de pension en Suisse met pour la première fois en évidence les différences entre les deux régions linguistiques.
- En Suisse alémanique, près de la moitié de la population opte pour un retrait en capital, contre moins d’un tiers en Suisse romande. La rente et la solution mixte y sont toutes deux nettement plus prisées.
- Les taux de conversion plus élevés en Suisse romande rendent certes la rente attrayante, mais n’expliquent pas les importantes différences régionales, car le degré de connaissance de cet indicateur est très faible.
- D’autres motivations offrent des explications plus plausibles: en Suisse alémanique, les considérations fiscales sont plus importantes et la confiance dans ses propres compétences en matière de placement est en même temps plus élevée.
La tendance dans le deuxième pilier est claire: au moment de la retraite, les personnes assurées perçoivent de plus en plus leur avoir de vieillesse sous forme de capital. Comme le montre l’édition 2026 de l`étude Swisscanto des Caisses de Pension en Suisse, les versements en capital ont, pour la première fois l’année dernière, dépassé le total des prestations de rente. La popularité croissante de cette option est amplement documentée – entre autres par les statistiques sur les nouvelles rentes de l’Office fédéral de la statistique (OFS). Jusqu’à présent, toutefois, l’augmentation des retraits de capital a toujours été considérée comme un phénomène national. Un examen de la répartition régionale des prestations révèle toutefois un tableau étonnamment hétérogène.
Des préférences opposées relativisent la tendance
En Suisse alémanique, le retrait sous forme de capital est aujourd’hui de loin l’option la plus populaire. En 2025, 45% des nouveaux retraités ont choisi le capital. En Suisse romande, en revanche, seulement 29% ont opté pour cette variante, un chiffre nettement inférieur à la moyenne nationale de 42%.
En Suisse romande, la rente reste le premier choix: 40% optent pour la forme classique de versement. En Suisse alémanique, cette part est nettement plus faible, à 33%. Le mix entre rente et capital est lui aussi nettement plus prisé en Suisse romande. Ainsi, 31% optent pour la solution mixte, contre seulement 22% en Suisse alémanique.
«Les différences régionales sont étonnamment importantes. Nos données montrent pour la première fois que la tendance au retrait sous forme de capital n’est pas un phénomène national. Nous devons tenir compte de cette nouvelle réalité dans le débat sur la prévoyance professionnelle», explique Francesca Pitsch, responsable de l'étude sur les caisses de pension en Suisse à la Banque Cantonale de Zurich.
L’analyse par région linguistique montre clairement que la région linguistique constitue un facteur d’influence distinct et significatif sur le retrait sous forme de capital. Sa signification reste manifeste même lorsque d’autres caractéristiques structurelles des institutions de prévoyance – comme la taille de la caisse ou la forme juridique – sont prises en compte statistiquement.
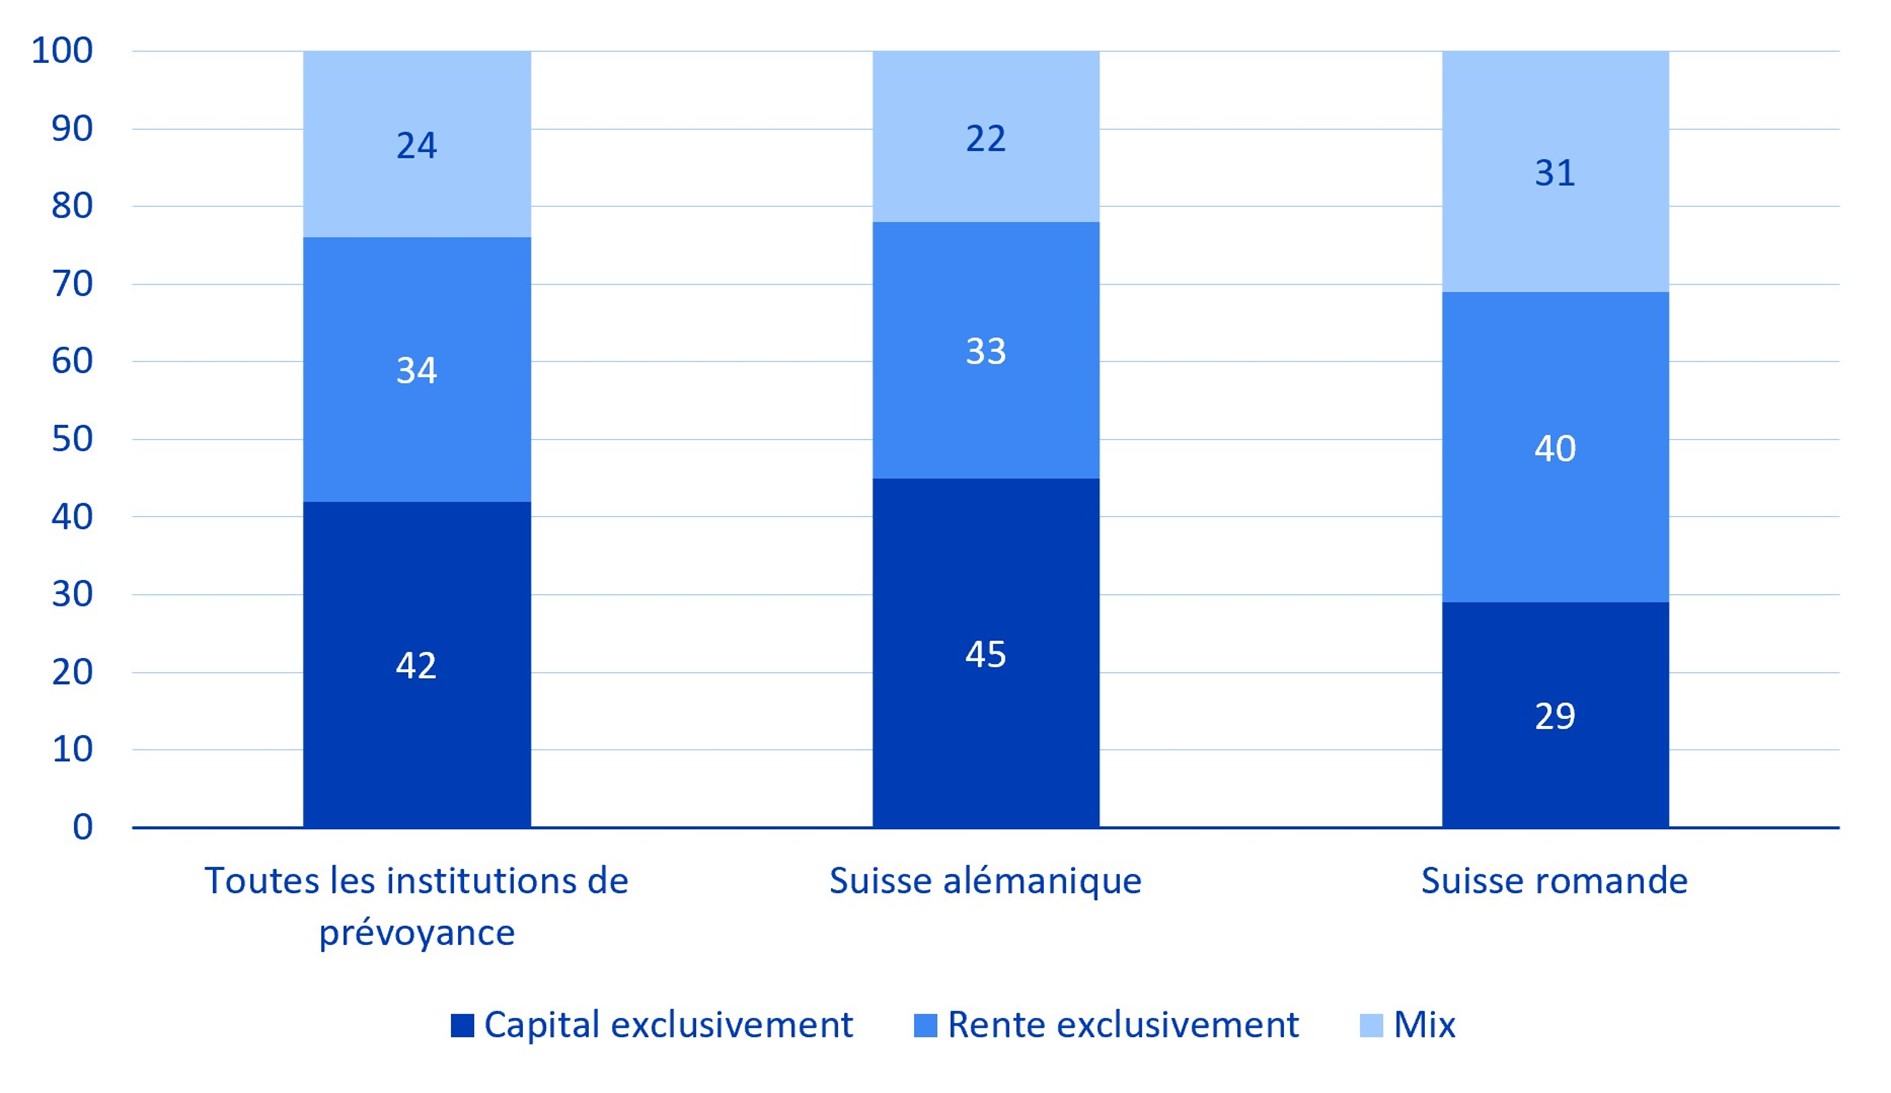
Figure 1: Part des retraits sous forme de capital et de rente par région linguistique; Axe de gauche: part moyenne de nouveaux retraités en 2025, en% (N = 346)
Taux de conversion nettement plus élevés en Suisse romande
Une explication évidente des différences entre les deux régions réside dans le niveau des taux de conversion. Cet indicateur déterminant le montant de la rente, il est pertinent dans le choix entre la rente et le retrait sous forme de capital. En Suisse romande, les taux de conversion sont effectivement nettement plus élevés, parallèlement à la part plus importante de retraits sous forme de rente. La moyenne est supérieure à celle de la Suisse alémanique, tant pour les femmes que pour les hommes.
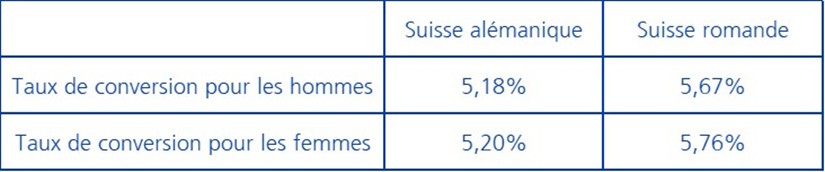
Tableau 1: Taux de conversion moyens dans les caisses enveloppantes à l’âge de la retraite de 65 ans, par région linguistique et par sexe; Moyennes en%, 2026 (N = 467)
Les taux de conversion plus élevés en Suisse romande n’apportent toutefois pas d’explication convaincante à la grande popularité de la rente dans cette région linguistique. Selon l’enquête auprès des assurés réalisée dans le cadre de l’édition 2026 de l'étude, cet indicateur ne constitue pas une motivation centrale dans le choix entre la rente et le retrait en capital. En outre, le degré de connaissance à son sujet est très limité: en Suisse romande, 79% ne connaissent pas le niveau de leur taux de conversion, contre 64% en Suisse alémanique. Même chez les 60–69 ans, qui s’intéressent probablement davantage à ce thème en raison de leur retraite prochaine, un peu plus de la moitié seulement connaissent leur taux de conversion.
Le taux de conversion ne devrait donc être un critère de décision central ni en Suisse alémanique ni en Suisse romande. Les avantages généraux des deux options passent davantage au premier plan. Pour ce qui est des principaux motifs, des parallèles apparaissent entre les deux régions linguistiques: la rente est privilégiée pour la sécurité, la prévisibilité et le confort; le retrait sous forme de capital, pour sa flexibilité financière, ses avantages en matière de transmission du patrimoine et la liberté de décider soi-même de la manière dont les avoirs sont investis.
Les avantages fiscaux pèsent plus lourd en Suisse alémanique
Le quatrième motif le plus important en faveur du retrait sous forme de capital – et une raison largement débattue dans l’espace public – tient aux considérations fiscales. Il est intéressant de constater que c’est précisément sur ce point que la différence la plus marquée entre les deux régions linguistiques apparaît: en Suisse alémanique, 31% citent la fiscalité comme argument en faveur du retrait en capital, contre seulement 8% en Suisse romande.
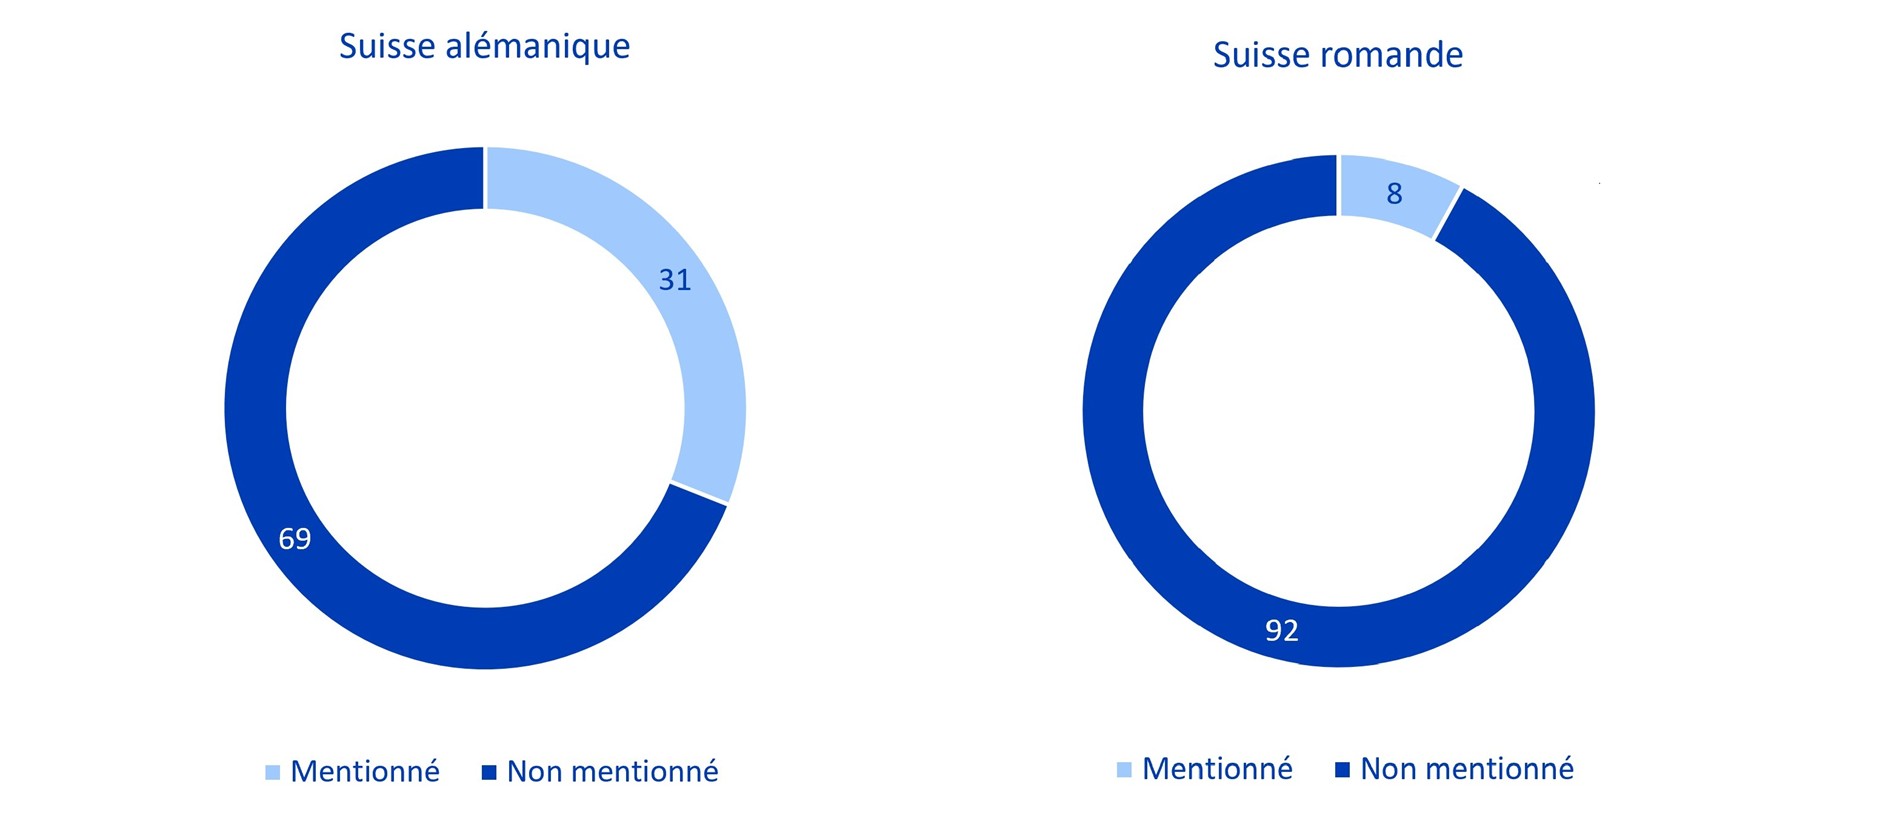
Figure 2: Motif mentionné pour la décision en faveur du retrait sous forme de capital: considérations fiscales. Unité: en% des résidents âgés de 50 ans ou plus, assurés ou ayant été assurés auprès d’une institution de prévoyance et qui prévoient ou ont déjà effectué un retrait en capital du deuxième pilier (N = 240)
Cela permet de conclure que l’optimisation fiscale revêt une plus grande importance dans les ménages alémaniques. En outre, les avantages fiscaux des retraits en capital concernent surtout les avoirs de vieillesse très élevés, situation particulièrement fréquente dans les cantons à faible fiscalité de Suisse alémanique. Il semble également qu’en Suisse romande, le retrait en capital soit davantage répandu pour les petits avoirs. Ainsi, 26% des personnes qui optent pour un retrait en capital en Suisse romande indiquent que leur avoir de vieillesse est trop faible pour une rente vraiment significative. En Suisse alémanique, seules 8% des personnes arrivent à cette conclusion.
La population alémanique s’estime plus compétente
D’importantes différences régionales apparaissent également en ce qui concerne la confiance dans ses propres compétences en matière de placement. En Suisse alémanique, les personnes qui optent pour un retrait en capital estiment leurs compétences nettement plus élevées. Ainsi, 21% des plus de 50 ans qui prévoient un retrait en capital ou en ont déjà effectué, estiment pouvoir générer un rendement supérieur à celui de leur propre caisse de pension. En Suisse romande, en revanche, ils ne sont que 5% à partager cette opinion.
Ce grand écart pourrait s’expliquer par le fait que le taux de détention de placements est globalement plus élevé dans la population alémanique, comme le montre une étude représentative de la HSLU datant de 2025. Les personnes qui s’intéressent de manière plus approfondie aux thèmes d’investissement sont susceptibles de se sentir plus compétentes lorsqu’il s’agit de choisir un retrait en capital. Une plus grande confiance dans ses propres compétences en matière de placement peut d’ailleurs aller de pair avec une confiance moindre dans les compétences de placement des caisses de pension.
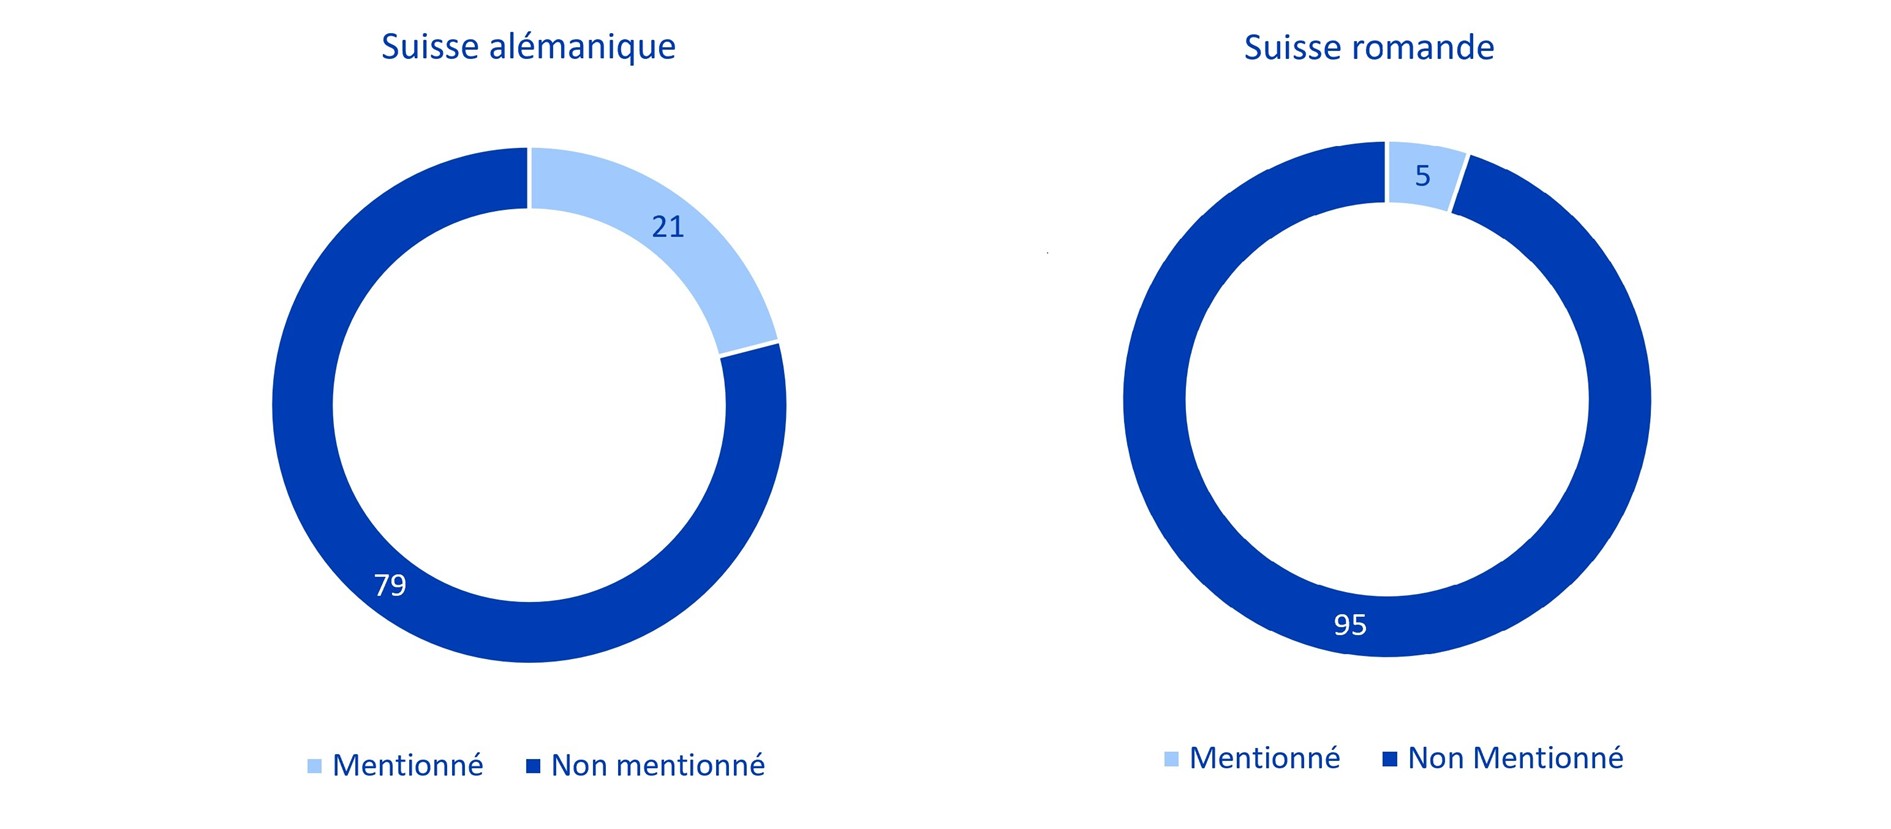
Figure 3: Motif mentionné pour la décision en faveur du retrait sous forme de capital: je peux générer moi-même des rendements plus élevés que mon prestataire du deuxième pilier. Unité: en% des résidents âgés de 50 ans ou plus, assurés ou ayant été assurés auprès d’une institution de prévoyance et qui prévoient ou ont déjà effectué un retrait en capital du deuxième pilier (N = 240)
Dépasser le total des rentes viagères grâce à ses propres placements est un objectif ambitieux. «Grâce à une large diversification, les rendements des caisses de pension sont très stables et amortissent ainsi les risques individuels. Par exemple, les mauvaises années boursières sont compensées, alors qu’elles devraient sinon être supportées individuellement», explique Iwan Deplazes, responsable de l'asset management de la Banque Cantonale de Zurich.
Pas de différences dans la confiance envers le système
Les raisons des différences régionales en matière de retrait en capital résident donc principalement dans les comportements d'investissement ainsi que dans les législations fiscales cantonales. Des différences culturelles peuvent également jouer un rôle, par exemple en ce qui concerne la confiance dans le système des trois piliers ou la perception des avantages de la rente. Toutefois, ces avantages sont perçus de manière similaire dans les deux régions linguistiques. Il n’existe guère de différences non plus dans l’évaluation de l’évolution du système de prévoyance.
L’attitude à l’égard des prestations de vieillesse n’est néanmoins manifestement pas identique. La préférence pour la rente en Suisse romande reflète un besoin de sécurité plus élevé, les personnes soucieuses de sécurité étant particulièrement enclines à choisir la rente. En Suisse alémanique, la population est en revanche plus sereine face aux risques de placement et de longévité – au risque de surestimer ses propres capacités.
Evolution divergente: conséquences pour les caisses de pension
Pour les caisses de pension, la tendance au retrait en capital présente des avantages structurels: la part de rentiers diminue, ce qui réduit les engagements à long terme et améliore la structure des risques. Mais cette évolution modifie aussi le caractère du deuxième pilier: «La prévoyance professionnelle, conçue pour offrir des promesses de prestations à long terme, est de moins en moins en mesure de remplir son rôle d’assurance collective des risques. Le principe d’assurance s’en trouve dilué et la responsabilité se déplace globalement des caisses vers les assurés», explique la responsable de l’étude, Francesca Pitsch.
Les caisses de pension des deux régions du pays sont ainsi confrontées à des défis différents: en Suisse alémanique, il s’agit de limiter les risques de retraits en capital inconsidérés – par exemple par la sensibilisation ou des modèles de rentes flexibles offrant davantage de marge de manœuvre financière après la retraite.
En Suisse romande, la prévoyance professionnelle reste plus conforme au principe d’assurance en raison de la part élevée de rentes; toutefois, son financement demeure difficile pour les caisses en raison de l’évolution démographique. Tout cela montre que la prévoyance professionnelle en Suisse est loin d’être un système homogène.
Remarques méthodologiques
L'étude Swisscanto des Caisses de Pension en Suisse repose sur une enquête représentative annuelle auprès des institutions de prévoyance suisses, couvrant plus de 80% de la fortune gérée dans le cadre de la prévoyance professionnelle. En 2026, l’étude a été réalisée pour la 26e fois.
L’analyse est basée sur les données de 523 caisses de pension suisses au 31.12.2025. Parmi elles, 428 ont leur siège en Suisse alémanique et 95 en Suisse romande. L’attribution s’est faite sur la base des codes postaux, conformément au découpage par région linguistique de La Poste suisse. Les institutions de prévoyance de la Suisse italienne n’ont pas été prises en compte, faute de données suffisantes pour une analyse représentative de cette région.
En complément de la collecte de données auprès des caisses de pension, une enquête Mixed-Mode (en ligne et par téléphone) a été menée au printemps 2026, en collaboration avec gfs.bern, auprès de la population résidente suisse âgée de 18 ans et plus. Au total, 1’014 personnes ont été interrogées, dont 711 en Suisse alémanique, 241 en Suisse romande et 62 en Suisse italienne. Pour corriger les distorsions sociodémographiques, des pondérations ont été effectuées en fonction de la région linguistique, du type de commune, du niveau de formation, de l’âge et du sexe. Les résultats sont ainsi représentatifs des assurés des caisses de pension en Suisse.