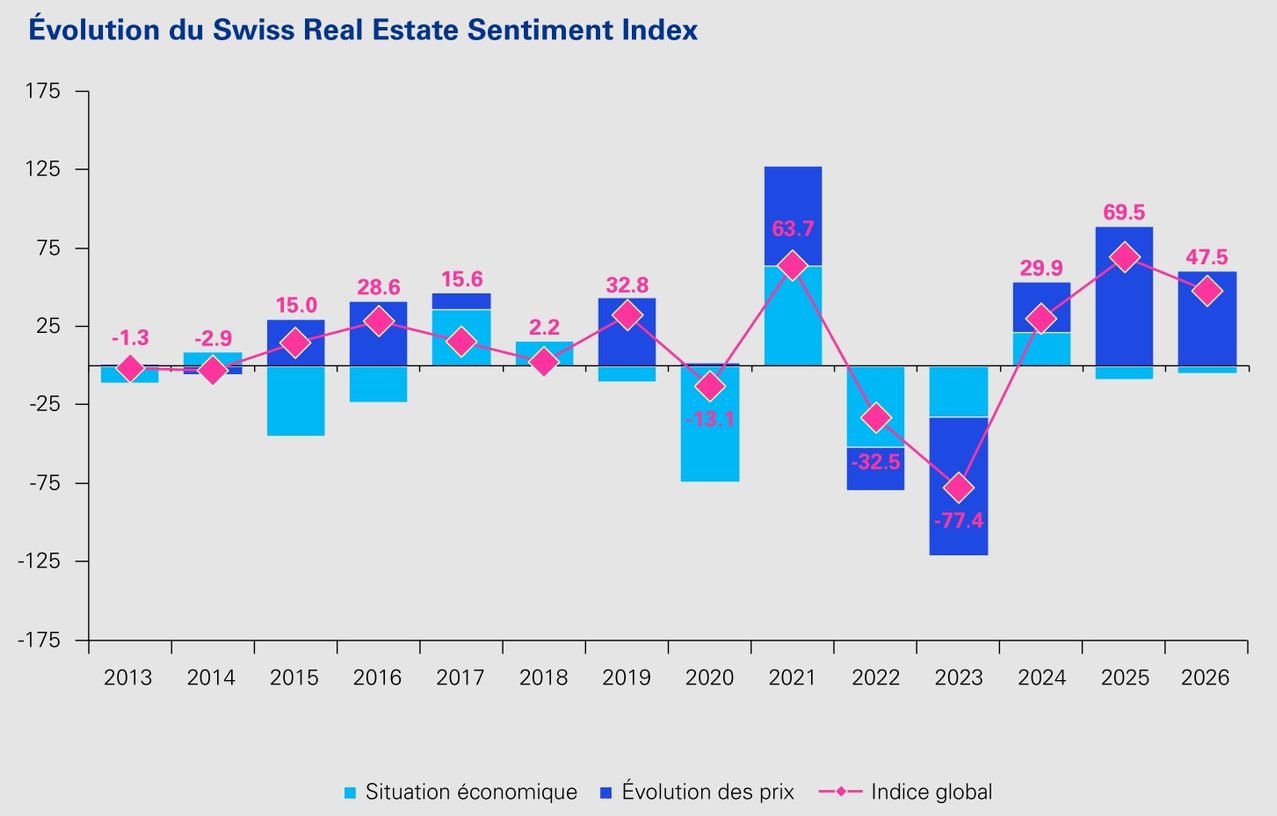
- A +47,5 points, le Swiss Real Estate Sentiment Index témoigne d’une confiance élevée sur le marché de l’investissement immobilier.
- Les anticipations d’évolution de prix restent positives pour toutes les catégories d’emplacements; toutefois, elles perdent en dynamisme par rapport au record enregistré en 2025.
- 90% des sondés s’attendent à une hausse des prix sur le segment résidentiel. Dans le même temps, la pénurie en opportunités d’investissement adéquates s’aggrave.
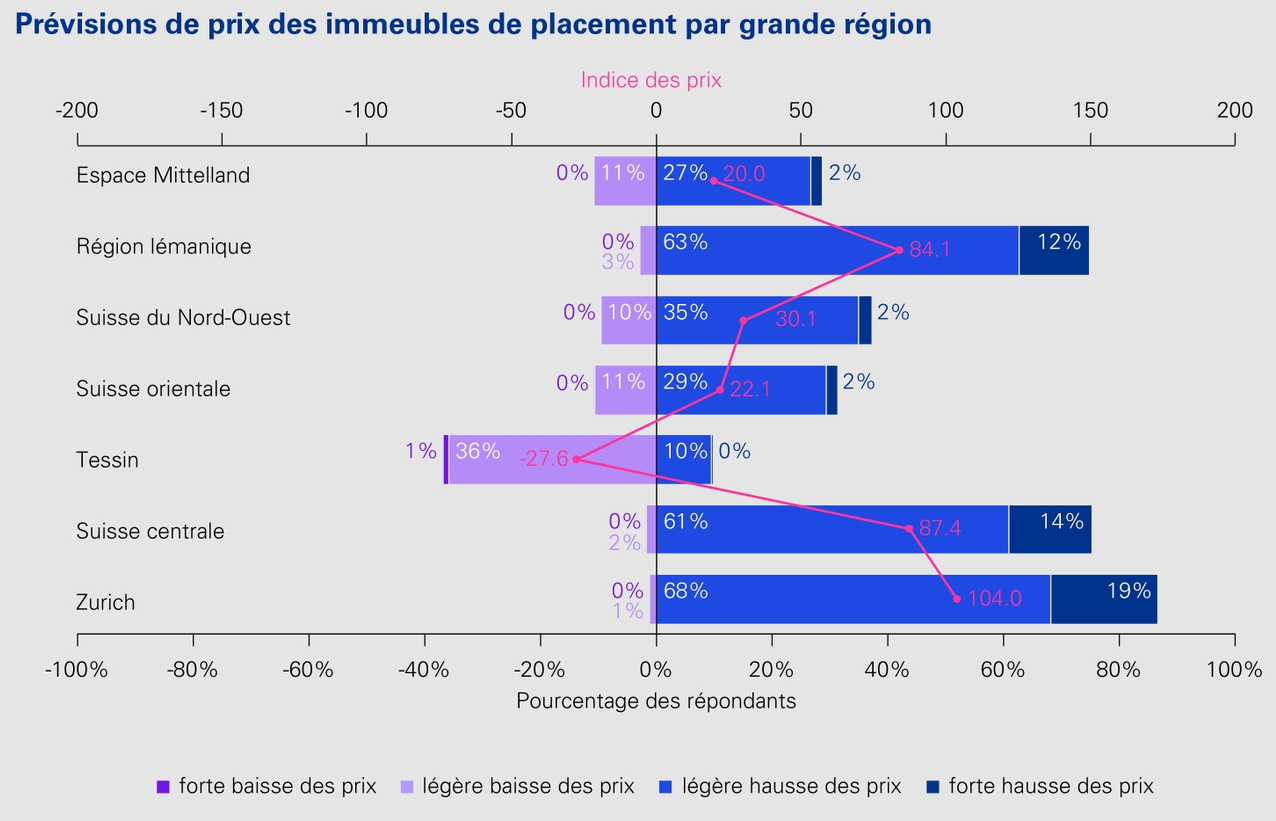
- Zurich, la Suisse centrale et la région lémanique présentent le plus fort potentiel de hausse des prix.
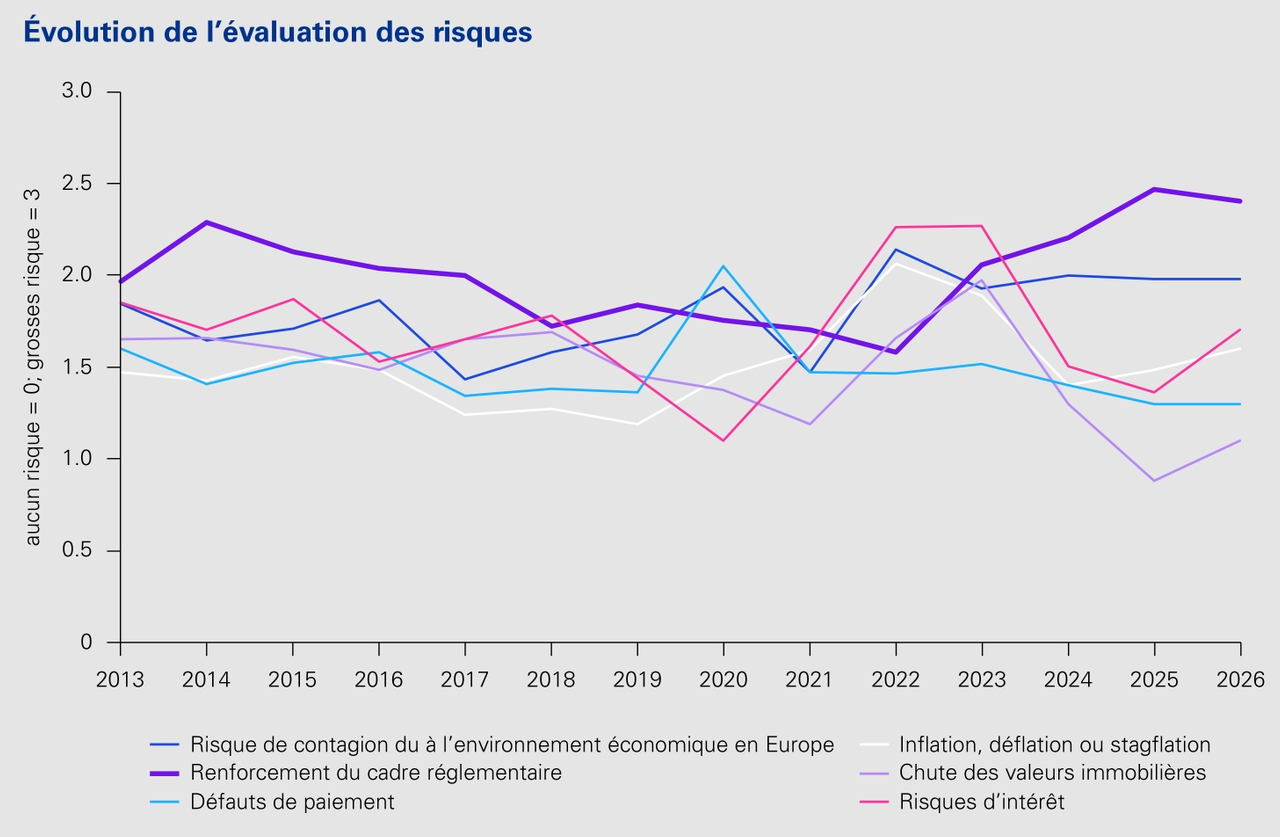
- Les révisions des conditions-cadres politiques et réglementaires freinent les projets de développement et restent le principal facteur de risque pour le marché.
Les acteurs du marché immobilier suisse restent optimistes quant à l’avenir. Telles sont les conclusions du Swiss Real Estate Sentiment Index (sresi®), qui présente les anticipations du marché immobilier concernant l’évolution des prix et de l’économie à horizon douze mois. Après une valeur record de +69,5 points l’an dernier, l’indice agrégé 2026 atteint +47,5 points. Ce recul s’explique par des attentes de prix plus modérées et des perspectives économiques pour la Suisse qui restent légèrement négatives.
Des attentes positives en matière de prix, mais en perte de vitesse
Après avoir atteint son record historique l’an passé à +89,0 points, le sous-indice «Evolution des prix» recule de 28,3 points pour s’établir à +60,7 points. Près de 62% des sondés s’attendent toutefois à des prix en légère hausse au cours des douze prochains mois. Les évaluations restent positives pour tous les groupes de participants, en particulier pour les institutions de prévoyance (+72,7 points), les sociétés immobilières (+72,3 points) et les fonds immobiliers (+65,5 points).
«Les pressions à l’acquisition, observées sur le marché de l’investissement immobilier suisse, restent élevées. Dans le segment résidentiel en particulier, de nouvelles hausses de prix sont attendues, toutefois, la dynamique sera freinée par des rendements à l’acquisition qui sont d’ores et déjà faibles», explique Beat Seger, expert en immobilier chez KPMG Suisse.
Immobilier résidentiel et centres urbains en point de mire
Si elles se maintiennent à un niveau élevé à +109,8 points, les attentes en matière de prix de l’immobilier résidentiel sont inférieures au record historique atteint l’an dernier (+131,0 points). Près de 90% des sondés tablent sur une hausse des prix. Alors que des prix relativement stables sont attendus pour les surfaces de bureaux (-2,7 points) et les surfaces industrielles et artisanales (-4,1 points), les perspectives sont négatives pour les surfaces de vente (-40,2 points). Avec +13,2 points, les prévisions pour l’immobilier spécial restent dans une zone légèrement positive.
A l’instar de ce que nous observons pour les segments de marché, les tendances relatives aux évolutions de prix par catégories d’emplacement sont franches: les prévisions de prix sont particulièrement élevées pour les centres urbains (+88,5 points), ainsi que pour les centres intermédiaires et les agglomérations (+76,1 points). Si elles restent positives avec +8,8 points, les zones périphériques perdent en potentiel de prix.
Les centres économiques restent attrayants
Une fois de plus, les hausses de prix les plus fortes sont attendues à Zurich (+104,0 points), en Suisse centrale (+87,4 points) et dans la région lémanique (+84,1 points). 87% des sondés s’attendent à une augmentation des prix pour Zurich, et 75% pour la Suisse centrale et la région lémanique. Avec -7,9 points, Lugano reste le seul centre économique affichant des anticipations de prix négatives. De la même façon, la région du Tessin affiche une évolution négative depuis le début de l’enquête.
Des estimations prudentes de l’évolution économique
Les perspectives relatives à l’évolution économique suisse restent légèrement négatives à -5,0 points et demeurent quasiment inchangées par rapport à l’année précédente (2025: -8,4 points). Seuls les fonds immobiliers (+1,7 point) et les assurances (+0,1 point) tablent sur une évolution tout juste positive. Les sociétés immobilières, les institutions de prévoyance, les promoteurs et les évaluateurs s’attendent pour leur part à une légère dégradation.
«Le marché de l’investissement immobilier reste solide malgré des perspectives économiques modérées. La baisse de l’indice global n’est donc pas le signe d’un revirement de tendance mais plutôt d’une normalisation faisant suite au résultat exceptionnel observé l’an passé», constate Beat Seger.
Segment résidentiel: la pénurie s’intensifie
La baisse de -107,9 à -122,3 points de l’indice de l’offre dans l’immobilier résidentiel montre que les acteurs du marché ressentent une pénurie marquée. Près de 84% des sondés s’attendent à un déficit modéré à fort d’opportunités d’investissement adéquates dans le segment résidentiel – soit cinq points de pourcentage en plus qu’en 2025. L’immobilier de bureaux, l’industrie et l’artisanat et l’immobilier spécial est considéré comme peu disponible sur le marché. Seule l’offre en surfaces de vente est jugée suffisante, à +8,1 points.
L’immobilier résidentiel reste la catégorie d’investissement privilégiée
Les préférences en matière d’investissement restent globalement identiques. Sur un volume de placement hypothétique de 100 millions de francs, les sondés investiraient en moyenne 64% dans des immeubles résidentiels. Cette part s’élève à 73% chez les institutions de prévoyance et à 70% chez les promoteurs. Les immeubles de bureaux représentent 13% du volume d’investissement total, l’industrie et l’artisanat 12%, les immeubles spéciaux 7% et les surfaces de vente 4%.
La réglementation, principale source de préoccupation
En légère hausse de 1,58 à 1,67 point, l’indice de risque atteint son troisième plus haut niveau sur ces dix dernières années. Avec 2,4 points sur une échelle de 3, le durcissement du cadre réglementaire demeure le principal facteur de risque pour le marché suisse de l’investissement immobilier, suivi par les possibles effets de l’environnement économique européen, à 2,0 points. Pour la première fois depuis 2024, les risques liés aux taux d’intérêt occupent la troisième place à 1,7 point. Comme précédemment, la chute des valeurs immobilières est considérée comme le risque le plus faible.
Les conditions-cadres politiques déterminent l’évolution du secteur
L’étude met en évidence la forte influence des décisions politiques sur le marché immobilier. 94% des sondés estiment qu’une adoption de l’initiative pour la durabilité «Pas de Suisse à 10 millions!» aurait impacté négativement ou très négativement l’attractivité de la Suisse en tant que site d’implantation pour les entreprises. Par ailleurs, 95% du panel pensent que cela aurait eu des conséquences négatives sur le segment de l’immobilier commercial.
Les oppositions et les procédures d’autorisation de construire sont considérées comme des obstacles majeurs aux projets de développement ainsi qu’aux constructions neuves et aux transformations: 97% des sondés leur attribuent une influence déterminante. 94% considèrent en outre que les conditions-cadres politiques et réglementaires constituent des facteurs d’influence notables ou forts, et 64% mentionnent les capacités du secteur de la construction.
87% considèrent qu’un règlement de construction et de zonage, qui n’a pas encore été adopté, a un effet négatif car il engendre une incertitude considérable en matière de planification pour les développements immobiliers et les projets de construction. «Sur le marché du développement immobilier, la sécurité en termes de planification est une condition fondamentale. En l’absence de réglementation ferme, les projets prennent du retard, deviennent plus coûteux ou ne voient jamais le jour», déclare Beat Seger.
Le durcissement de la lex Koller pourrait aussi fortement influencer le marché. 63% des sondés considèrent que des sociétés ou des fonds immobiliers risquent d’être retirés de la cote. 61% s’attendent à un effet négatif sur la liquidité du marché des transactions immobilières, tandis que la même proportion anticipe un déplacement de l’allocation des capitaux vers d’autres catégories de placement ou des marchés alternatifs. Cette situation pourrait porter un préjudice considérable à l’approvisionnement du pays en surfaces résidentielles et commerciales.