Points importants à retenir
- Les ETF actifs systématiques peuvent offrir une exposition «de type indiciel» assortie d’un potentiel de surperformance à long terme.
- Une stratégie efficace doit associer des sources d’alpha éprouvées à des mécanismes robustes de contrôle des risques, ces deux éléments étant essentiels.
- Systématique ne doit pas signifier statique. Une supervision active est indispensable pour que les stratégies continuent d’évoluer et de s’améliorer au fil du temps.
À mesure que les ETF gagnent en popularité, ils comblent le fossé historique entre les fonds indiciels purement passifs, domaine traditionnel des ETF, et les fonds actifs à fortes convictions. Aujourd’hui, les investisseurs ont accès à des ETF présentant une large gamme d’objectifs de performance et de niveaux de tolérance au risque.
Les stratégies actives systématiques («bêta plus») sont conçues pour remplacer une exposition actions de référence et figurent parmi les segments connaissant la croissance la plus rapide. Bien qu’il existe différentes approches, ces stratégies présentent généralement deux caractéristiques essentielles:
- Un ensemble de signaux quantitatifs ou de facteurs utilisés pour sélectionner et pondérer les titres
- Des contraintes de portefeuille limitant le risque actif par rapport à l’indice de référence (souvent avec un objectif explicite d’écart de suivi)
La croissance de ce segment du marché des ETF n’est pas surprenante. Les ETF actifs systématiques peuvent constituer une alternative attrayante aux expositions stratégiques aux actions traditionnelles, en offrant un profil de risque proche de celui des indices de marché tout en recherchant une performance supplémentaire. Ils visent ainsi à combiner le meilleur des deux mondes: l’efficacité et la diversification de l’investissement passif, avec le potentiel de surperformance de la gestion active.
Pour comprendre le fonctionnement concret de ces stratégies, examinons la gamme d’ETF Enhanced Equity d’Invesco.
Fonctionnement de nos stratégies Enhanced Equity
Notre gamme d’ETF UCITS Invesco Enhanced Equity suit une stratégie systématique visant à surperformer l’indice de marché de référence concerné tout en conservant un profil de risque comparable à celui de cet indice. Pour générer de l’alpha, la stratégie s’appuie sur trois moteurs actifs bien connus: «Valeur», «Qualité» et «Momentum». Elle applique ensuite un ensemble de contraintes de portefeuille, notamment des limites d’exposition par pays et par secteur, afin de gérer le risque par rapport à l’indice de référence.
Prenons comme exemple l’ETF Invesco Global Enhanced Equity UCITS ETF. Environ 3'000 actions de grande et moyenne capitalisation issues des marchés développés mondiaux sont prises en considération pour l’inclusion, soit un univers d’investissement bien plus large que celui de l’indice de référence de l’ETF, le MSCI World Index. Un processus d’optimisation équilibre l’exposition aux facteurs «Valeur», «Qualité» et «Momentum», avec les considérations de risque et les coûts de transaction, tout en favorisant la diversification du risque entre les titres individuels et les trois facteurs. Le portefeuille obtenu comprend généralement entre 400 et 500 titres et vise une erreur de suivi comprise entre 1,0% et 1,5% par rapport au MSCI World Index. Le processus est répété chaque mois.
Cette gamme repose sur Invesco Quantitative Strategies (IQS), une équipe mondiale spécialisée dans l’investissement systématique fondé sur les facteurs. Bien que le premier ETF Enhanced Equity ait été lancé en 2025, IQS gère les stratégies Enhanced Equity sous-jacentes depuis plus de 20 ans et s’appuie sur plus de quatre décennies de recherche en investissement factoriel.
Cette approche éprouvée est désormais accessible au travers d’une gamme croissante d’ETF Enhanced Equity. L’exposition mondiale a été la première, suivie d’expositions régionales et nationales, notamment l’Europe, les marchés émergents et les États-Unis, la gamme continuant de s’élargir. Le graphique ci-dessous montre les performances de l’approche Enhanced Equity dans différentes régions.
Application de la stratégie Enhanced Equity selon les régions
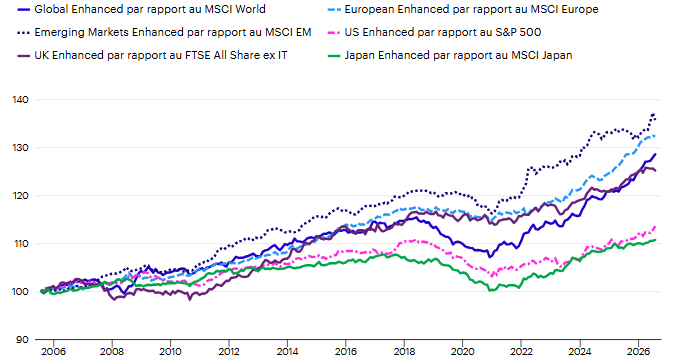
Source: Invesco, au 31 juillet 2026. Les performances passées ne préjugent pas des performances futures. Les performances sont nettes de frais et exprimées en dollars. Les résultats présentés ne tiennent pas compte de la déduction des frais de conseil en investissement. Le rendement réel d’un client sera réduit des frais de conseil et de toute autre dépense pouvant être engagée dans le cadre de la gestion d’un compte de conseil en investissement. Les périodes de performance inférieures à un an ne sont pas annualisées. Veuillez consulter l’Annexe pour plus d’informations. Les stratégies présentées sont des simulations rétrospectives (« back-tests »), construites à partir de la même méthodologie et des mêmes modèles factoriels que la stratégie gérée en réel. Les performances simulées sont hypothétiques, ne représentent pas des transactions réelles et ne constituent pas un indicateur fiable des résultats futurs. Ces informations viennent en complément des performances conformes aux normes GIPS présentées en bas de page.
Pourquoi les facteurs «Valeur», «Qualité» et «Momentum»?
Chacun de ces trois facteurs repose sur une logique d’investissement distincte et capte une source potentielle de rendement différente:
- Valeur: Privilégie les actions qui semblent sous-évaluées par rapport à leurs pairs, dans l’espoir qu’elles surperformeront au fil du temps.
- Qualité: Privilégie les entreprises affichant des bilans solides, dans l’idée que les sociétés de meilleure qualité peuvent offrir de meilleurs rendements à long terme.
- Momentum: Privilégie les actions ayant enregistré récemment de solides performances boursières, dans l’attente d’une poursuite temporaire de la tendance.
De la sélection des facteurs à la construction du portefeuille
«Valeur», «Qualité» et «Momentum» sont des concepts d’investissement bien établis, mais leur définition et leur mesure continuent d’évoluer. Bien que les principes sous-jacents à chaque facteur soient restés globalement constants, IQS a continué d’affiner les méthodes et les données utilisées pour les identifier.
C’est là qu’une approche active devient essentielle. Nos modèles factoriels propriétaires sont perfectionnés en continu afin d’intégrer de nouvelles connaissances et les avancées technologiques. Par exemple, des techniques telles que le traitement automatique du langage naturel et le Big Data nous permettent de capter des signaux, comme les dépenses effectuées par carte bancaire, qui étaient auparavant inaccessibles.
L’identification de l’attrait des actions ne constitue que la première étape. L’étape suivante consiste à déterminer comment combiner plusieurs facteurs. Bien que «Valeur», «Qualité» et «Momentum» aient chacun surperformé sur le long terme, leurs performances peuvent être cycliques et irrégulières sur des périodes plus courtes.
La stratégie Enhanced Equity répond à cet enjeu en combinant les trois facteurs au sein d’un processus unique d’optimisation, plutôt qu’en s’appuyant sur un facteur isolé (voir graphique ci-dessous).
Enfin, la construction du portefeuille constitue l’un des aspects les plus importants, mais aussi les plus souvent négligés, d’une stratégie de type «bêta plus». Outre la génération d’alpha grâce aux expositions factorielles, le portefeuille doit également conserver un profil de risque aligné sur l’indice de référence retenu. Pour atteindre cet objectif, les stratégies Enhanced Equity appliquent des limites aux pondérations par secteur, par pays et par titre individuel par rapport à l’indice de référence, tout en tenant compte de la liquidité, du taux de rotation et des coûts de mise en œuvre.
La combinaison de facteurs a amélioré les rendements ajustés du risque
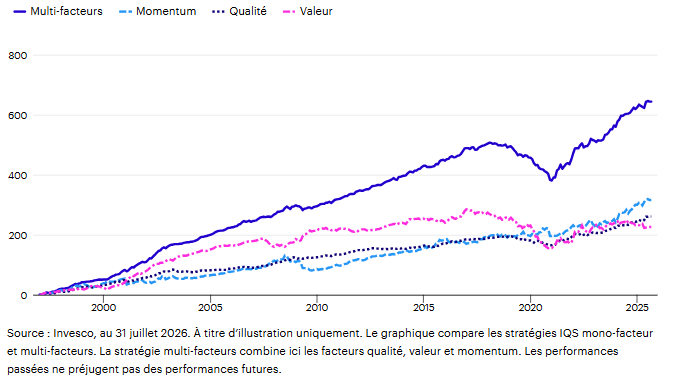
Source: Invesco, au 31 juillet 2026. À titre d’illustration uniquement. Le graphique compare les stratégies IQS mono-facteur et multi-facteurs. La stratégie multi-facteurs combine ici les facteurs qualité, valeur et momentum. Les performances passées ne préjugent pas des performances futures.
Périodes annualisées
| Dep. déb. année | 1 an | 3 ans | 5 ans | 10 ans | Depuis la création | |
| Global Enhanced | 13,45 % | 26,80 % | 22,58 % | 14,74 % | 14,25 % | 10,27 % |
| Indice MSCI World | 10,26 % | 20,41 % | 18,14 % | 11,19 % | 12,73 % | 8,92 % |
| Europe Enhanced simulation | 13,60 % | 25,63 % | 17,89 % | 12,97 % | 10,95 % | 6,27 % |
| Indice MSCI Europe | 11,82 % | 22,09 % | 14,00 % | 10,11 % | 9,33 % | 4,87 % |
| Emerging Markets Enhanced simulation | 23,09 % | 38,52 % | 22,21 % | 10,84 % | 10,85 % | 10,46 % |
| MSCI Emerging Markets Index | 20,04 % | 36,44 % | 19,33 % | 8,03 % | 9,19 % | 9,06 % |
| Japan Enhanced simulation | 19,57 % | 41,47 % | 24,22 % | 20,59 % | 14,66 % | 6,87 % |
| MSCI Japan Index | 18,81 % | 39,96 % | 22,28 % | 18,49 % | 14,18 % | 6,20 % |
| UK Enhanced simulation | 11,72 % | 23,84 % | 18,41 % | 13,97 % | 9,78 % | 9,67 % |
| FTSE All Share ex Investment Trusts | 11,29 % | 21,90 % | 15,82 % | 12,08 % | 8,64 % | 8,70 % |
| US Enhanced simulation | 11,59 % | 22,58 % | 21,75 % | 14,52 % | 15,56 % | 9,79 % |
| S&P 500 Index | 9,92 % | 19,22 % | 19,04 % | 12,70 % | 15,00 % | 8,98 % |
| All Country Enhanced | 14,97 % | 28,89 % | 22,38 % | - | 14,28 % | 14,32 % |
| MSCI ACWI | 11,33 % | 22,11 % | 18,30 % | - | 10,85 % | 11,05 % |
Source: Invesco au 31 juillet 2026. La performance est présentée brute de commissions en USD. Cette présentation d’Invesco contient des informations qui complètent les présentations conformes aux normes GIPS®. La source de données est le rendement de la stratégie Invesco Global Enhanced. Les résultats de la performance ne reflètent pas la déduction des frais de conseil en investissement. Le rendement effectif du client sera réduit des frais de conseil et des autres dépenses qui pourraient être engagées dans le cadre de la gestion d’un compte de conseil en investissement. Les rendements de périodes inférieures à un an ne sont pas annualisés. Veuillez consulter l’annexe pour plus d’informations.
Découvrez les solutions innovantes d’Invesco en matière d’actions systématiques en cliquant ici.
Risques d’investissement
Pour des informations complètes sur les risques, veuillez vous référer aux documents légaux.
Fluctuation de la valeur: la valeur des investissements, ainsi que tout revenu qui en découle, fluctueront. Cela peut en partie résulter de variations des taux de change. Les investisseurs peuvent ne pas récupérer la totalité du montant investi.
Prêts de titres: le fonds peut être exposé au risque de défaillance de l’emprunteur dans la restitution des titres à la fin de la période de prêt et de ne pas pouvoir vendre la garantie fournie si l’emprunteur fait défaut.
Equity Market: la valeur des actions et des titres liés à des actions peut être sensible à un certain nombre de facteurs, notamment les activités et les résultats de l’émetteur, ainsi que la conjoncture économique et les conditions du marché générales et régionales. Ce qui peut se traduire par des fluctuations de la valeur du fonds. Cela peut entraîner des fluctuations de la valeur du fonds.
Invesco Global Enhanced Equity UCITS ETF only
Concentration: le fonds peut être concentré dans une région ou un secteur spécifique ou être exposé à un nombre limité de positions, ce qui peut entraîner des fluctuations plus importantes de la valeur du fonds par rapport à un fonds plus diversifié. Dans la mesure où le fonds investit dans un secteur géographique spécifique, cela peut entraîner davantage de fluctuations dans la valeur du fonds que pour un fonds jouissant d’un mandat d’investissement plus large sur le plan géographique.
Devise: la performance du fonds peut être négativement affectée par les variations des taux de change entre la devise de référence du fonds et les devises auxquelles il est exposé.
GIPS performance information on Global Enhanced composite
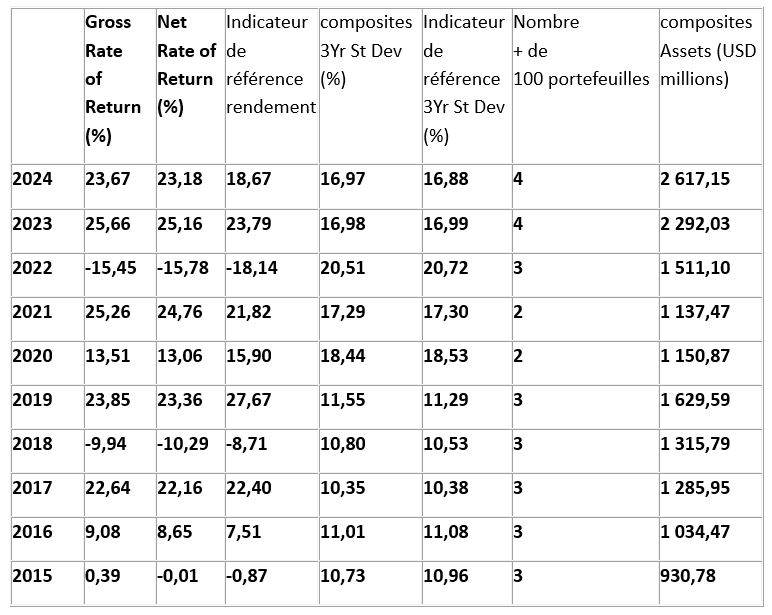
Dernières données disponibles
Les performances passées ne sauraient présager des performances futures.
Taux de rendement composés annualisés jusqu’au 31 décembre 2024
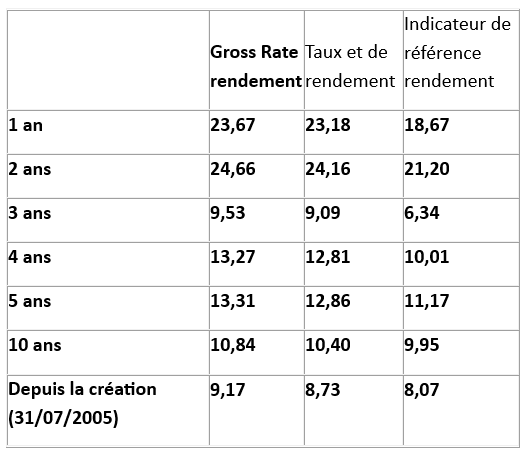
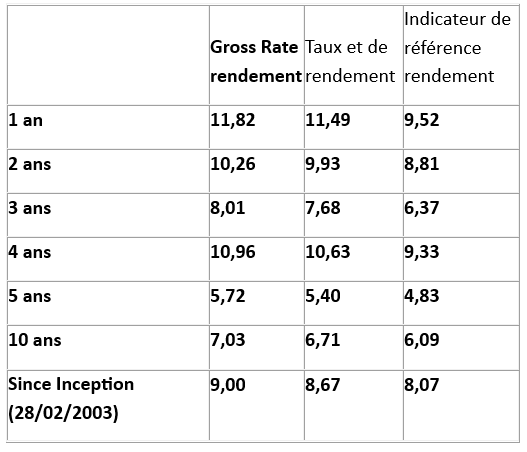
UK Enhanced composite
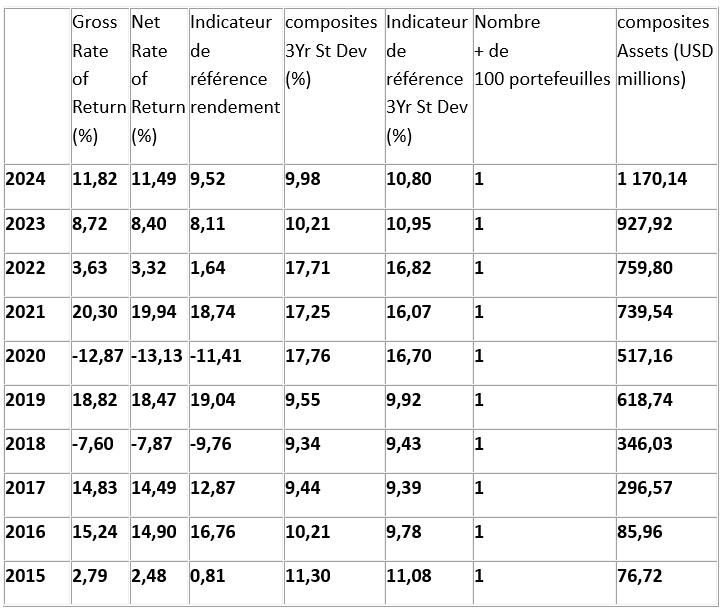
Taux de rendement composés annualisés jusqu’au 31 décembre 2024
Invesco Worldwide respecte les Global Investment Performance Standards (GIPS®) et a préparé et présenté ce rapport conformément aux normes GIPS. Invesco Worldwide a fait l’objet d’audits indépendants sur la période courant du 1er janvier 2003 au 31 décembre 2023. Les rapports d’audit sont disponibles sur simple demande.
Les entreprises qui prétendent respecter les normes GIPS doivent mettre en place des politiques et des procédures garantissant le respect de toutes les exigences applicables prévues par les normes GIPS. L’audit de vérification permet de vérifier si les politiques et procédures de la société concernant l’administration des fonds composites et des fonds communs de placement, ainsi que le calcul, la présentation et la distribution des performances ont été élaborées dans le respect des normes GIPS et qu’elles ont été mises en œuvre à l’échelle de la société. La vérification ne fournit aucune assurance quant à l’exactitude d’un rapport de performance spécifique.
GIPS est une marque déposée du CFA Institute. Le CFA Institute ne cautionne ni ne promeut cette organisation, et ne garantit pas l’exactitude ou la qualité du présent contenu.
Aux fins de conformité aux normes de performance des investissements mondiaux (GIPS®), «Invesco Worldwide» désigne collectivement toutes les filiales directes ou indirectes d’Invesco Ltd. qui fournissent des conseils d’investissement discrétionnaires, à l’exception des entités suivantes: Invesco Investment Management Ltd., Invesco Investment Advisers LLC, Invesco Asset Management Australia (Holdings) Ltd., Invesco Global Real Estate Asia Pacific, Inc., IRE (Cayman) Ltd., Invesco Senior Secured Management, Inc., Invesco Private Capital, Inc. et Invesco Capital Management LLC. Invesco Canada Ltd. et Invesco Great Wall Fund Management Company Limited sont conformes aux GIPS mais ne font pas partie d’Invesco Worldwide.
Le produit Global Enhanced - Client Custom vise à obtenir un rendement positif à long terme, par rapport à un indice de référence approprié, qui soit compétitif, cohérent et prévisible, avec une faible erreur de suivi. Le processus est axé sur la maximisation du rendement en intégrant une attention particulière aux trois composantes essentielles de la performance des investissements: le rendement, le risque et les coûts de transaction. Les indices de référence appropriés dans ce contexte sont ceux qui reflètent un univers d’investissement global et appliquent des pondérations personnalisées aux différentes composantes.
Les rendements composites sont comparés à un indice composite personnalisé composé de 40% de l’indice MSCI World ex EMU Net Return, 40% de l’indice MSCI Emerging Markets Net Return et 20% de l’indice MSCI EMU Net Return, et cet indice est rééquilibré mensuellement. L’indice de référence est utilisé à des fins de comparaison uniquement et reflète généralement le risque ou le style d’investissement du produit. Les investissements réalisés par la Société pour les portefeuilles qu’elle gère selon les stratégies respectives peuvent différer de manière significative en termes de titres, de pondérations sectorielles et d’allocation d’actifs de ceux de l’indice de référence. Par conséquent, les résultats et la volatilité des investissements seront différents de ceux de l’indice de référence.
Les résultats de performance bruts de frais sont présentés avant les frais de gestion et de garde, mais après toutes les commissions de négociation et les retenues d’impôts sur les dividendes, les intérêts et les gains en capital, le cas échéant. Les résultats de performance nets de frais sont calculés en soustrayant des rendements mensuels la tranche la plus élevée de notre barème de frais publié pour le produit. Le barème des frais de gestion est le suivant: 40 points de base sur les premiers 50 millions de dollars, 35 points de base sur les 50 millions de dollars suivants, 30 points de base sur les 100 millions de dollars suivants, 25 points de base sur les 200 millions de dollars suivants, et négociable au-delà.
La dispersion du composite est mesurée par l’écart-type des rendements des portefeuilles pondérés en fonction de l’actif représentés dans le composite pour l’année complète. L’écart-type annualisé sur trois ans mesure la variabilité des rendements du composite et de l’indice de référence sur la période précédente de 36 mois. L’écart-type n’est pas présenté lorsqu’il y a moins de 36 mois ou moins de trois portefeuilles dans le composite. Toutes les mesures de risque sont calculées en utilisant les rendements bruts de frais.
La société évalue systématiquement tous les portefeuilles chaque mois sur la base de la date de transaction. La comptabilité d’exercice est utilisée pour tous les revenus d’intérêts et de dividendes. Les performances passées ne présagent pas des performances futures.
Des informations supplémentaires concernant les politiques d’évaluation des portefeuilles, de calcul des performances et de préparation de présentations conformes sont disponibles sur demande.
Les évaluations et les rendements totaux des portefeuilles sont calculés et indiqués en dollars américains. La société évalue systématiquement tous les portefeuilles chaque mois sur la base de la date de transaction. Les rendements au niveau du portefeuille sont calculés comme des rendements totaux pondérés dans le temps sur une base quotidienne. La comptabilité d’exercice est utilisée pour tous les revenus d’intérêts et de dividendes. Les performances passées ne présagent pas des performances futures. Les taux de change des devises étrangères pour le calcul de l’indice de référence et du composite sont basés sur les WM/Reuters Closing Spot Rates TM qui sont fixés à environ 16h00, heure de Londres.
La date de création du composite est juillet 2011.
Les documents suivants sont disponibles sur demande:
- Politiques d’évaluation des investissements, de calcul de la performance et de préparation des rapports GIPS
- Liste des descriptions du composite
- Liste des descriptions des fonds communs à distribution limitée
- Liste des fonds communs à large distribution
Informations importantes
Données au 31 août 2026 sauf indication contraire.
Il s’agit de matériel marketing et non de conseils financiers. Il ne s’agit pas d’une recommandation d’achat ou de vente d’une classe d’actifs, d’un titre ou d’une stratégie particulière. Les exigences réglementaires qui exigent l’impartialité des recommandations d’investissement/de stratégie d’investissement ne sont donc pas applicables, pas plus que les interdictions de négociation avant publication.
Les points de vue et les opinions sont basés sur les conditions de marché actuelles et sont susceptibles d’être modifiées.
Pour obtenir des informations sur nos fonds et les risques pertinents, veuillez consulter les Documents d’Informations Clés/Document d’Informations Clés pour l’Investisseur (dans les langues locales) et le Prospectus (en anglais, français, allemand), ainsi que les rapports financiers, disponibles sur www.invesco.eu. Un récapitulatif des droits des investisseurs est disponible en anglais sur le site www.invescomanagementcompany.lu. La société de gestion peut mettre fin aux accords de commercialisation.
Les parts/actions des ETF OPCVM achetées sur le marché secondaire ne peuvent généralement pas être revendues directement à l’ETF OPCVM. Les investisseurs doivent acheter et vendre des parts/actions sur un marché secondaire avec l’assistance d’un intermédiaire (par exemple, un courtier en valeurs mobilières) et peuvent encourir des frais pour ce faire. De plus, les investisseurs peuvent payer plus que la valeur liquidative actuelle lors de l’achat de parts/actions et recevoir moins que la valeur liquidative actuelle lors de leur vente.
Pour connaître l’intégralité des objectifs et de la politique d’investissement, veuillez consulter le prospectus actuel.
Les fonds et titres désignés dans le présent document ne sont en aucune façon sponsorisés, avalisés ou promus par MSCI Inc. (« MSCI »), et MSCI décline toute responsabilité concernant ces fonds et titres ou tout indice auquel ces fonds et titres se réfèrent. Le prospectus contient une description plus détaillée de la relation limitée que MSCI entretient avec Invesco et tous fonds y afférents.
EMEA6055909/2026